

При инвестировании в действующий бизнес важно понимать, насколько он эффективен: приносит ли он больше, чем стоят вложенные в него деньги. Для такой проверки используют формулу средневзвешенной стоимости капитала (WACC). Она сравнивает доходность бизнеса или проекта со стоимостью собственного и заемного капитала.
Ниже разобраны формула расчета и каждая ее переменная: как оценить стоимость собственного капитала по модели оценки капитальных активов (CAPM), как учесть налог на прибыль в стоимости долга и как применить результат в инвестиционном решении. Все расчеты выполнены на условных примерах.
- Что такое средневзвешенная стоимость капитала
- Формула средневзвешенной стоимости капитала
- Расшифровка компонентов
- Распространенные ошибки
- Интерпретация WACC
- Использование WACC в инвестиционных решениях
- FAQ по WACC
- Коротко о главном
Что такое средневзвешенная стоимость капитала
WACC (Weighted Average Cost of Capital) — это финансовый показатель, средняя стоимость финансирования компании с учетом всех источников, выраженная в процентах. На практике это минимальная доходность, которую должен приносить вложенный капитал, чтобы оправдать затраты на его привлечение. Если бизнес или проект зарабатывает меньше, капитал не окупается. Простыми словами, WACC — это затраты на привлечение финансирования в бизнес-проекты. Показатель применяют для анализа инвестпроектов и для расчета стоимости капитала и бизнеса в финансовом анализе.
Формула средневзвешенной стоимости капитала
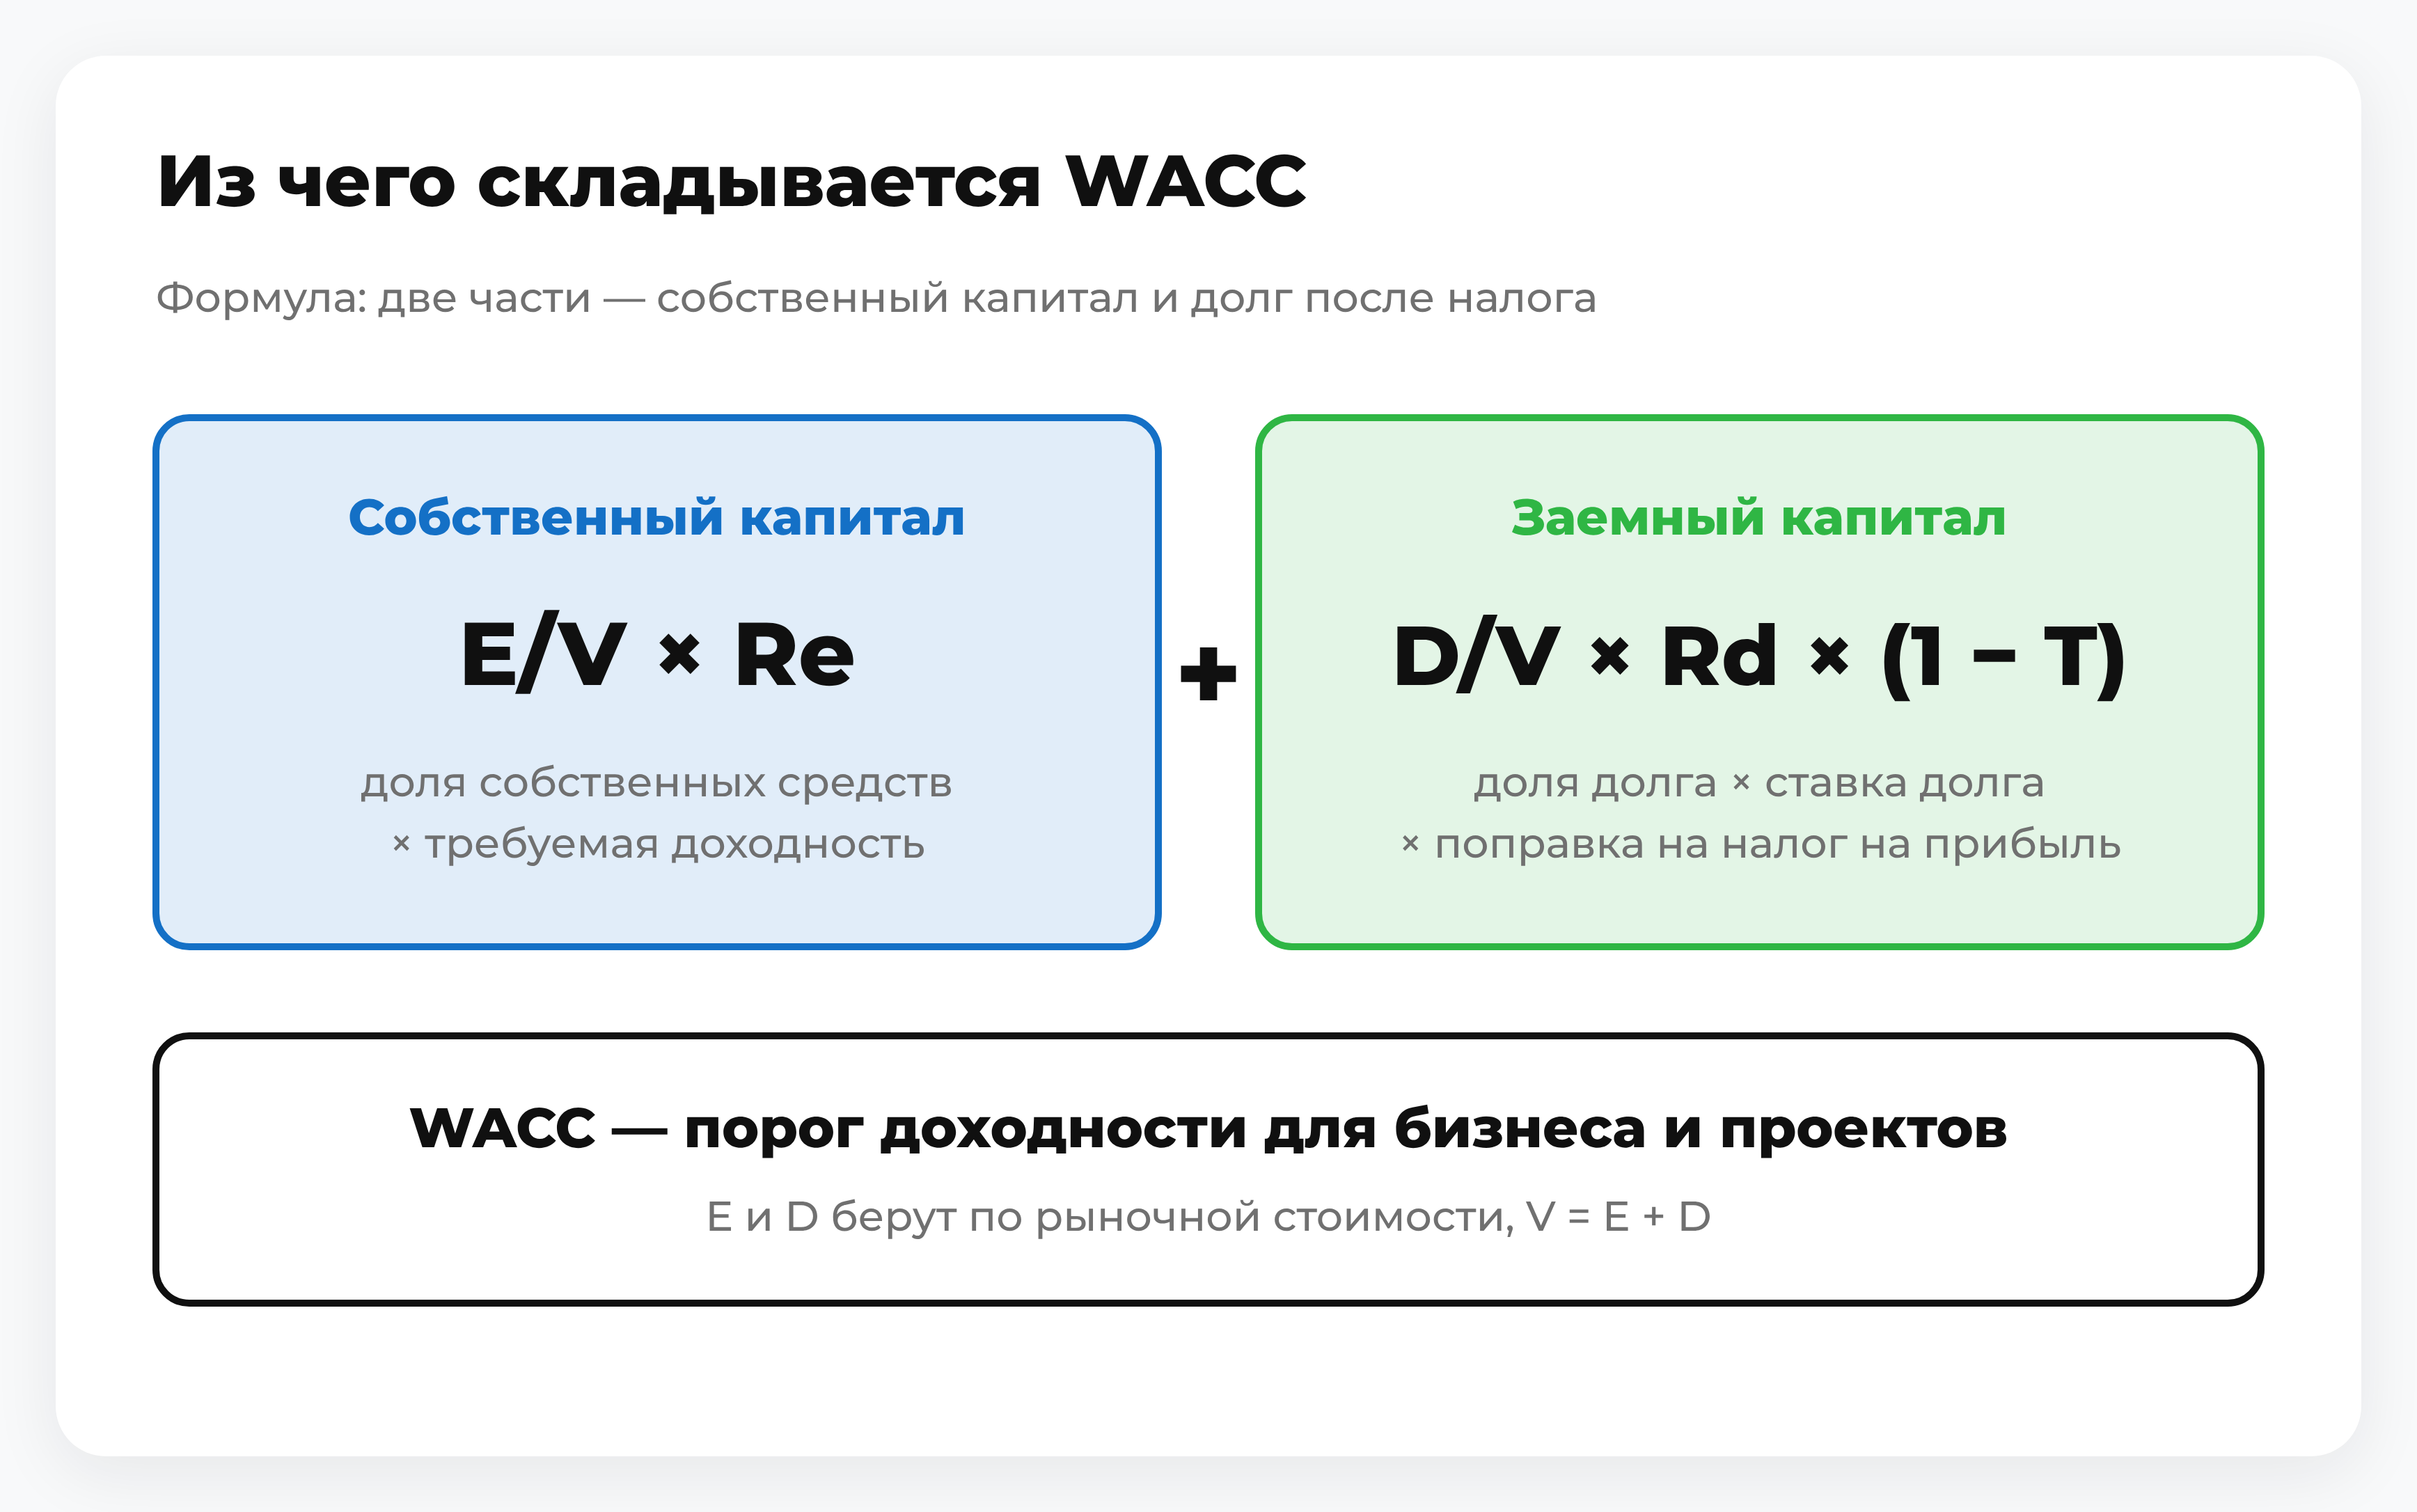
Средневзвешенная стоимость капитала считается по формуле WACC = E/V × Re + D/V × Rd × (1 − T), где:
- E — собственный капитал. Собственные средства компании в денежных единицах, по рыночной оценке на дату расчета. Доля собственного капитала в V равна E/V.
- D — заемный капитал. Сумма всех кредитов и других долговых обязательств.
- V — суммарный капитал. V = E + D, то есть сумма в денежных единицах, а не в процентах.
- Re — требуемая доходность на собственный капитал. Доходность в процентах, которую собственники требуют за риск вложений; ориентиром служит доходность альтернативных вложений с сопоставимым риском.
- Rd — стоимость долга. Текущая ставка привлечения заемных средств в процентах.
- T — ставка налога на прибыль. С 2025 года общая ставка составляет 25 %.
Веса E/V и D/V считают по рыночной стоимости на дату расчета, а не по балансовой: для акций публичной компании это рыночная капитализация.
Поправка (1 − T) относится только к стоимости долга: проценты по кредитам в общем случае уменьшают налог на прибыль, а требуемая доходность собственников налог не снижает.
Рассчитаем WACC на условном примере. Компания открывает шоурум: у нее есть 3 млн рублей собственных средств и кредит 6 млн рублей под 15 % годовых. Собственники рассчитывают получить на вложения в шоурум не меньше 25 % годовых с учетом риска, поэтому Re принимаем равным 25 %. Налог на прибыль T = 25 %. Подставляем данные: WACC = 6/9 × 15 % × (1 − 0,25) + 3/9 × 25 % = 7,50 % + 8,33 % = 15,83 %. Если проект приносит меньше 15,83 % годовых, он не покрывает стоимость капитала.

Расшифровка компонентов
Стоимость собственного капитала (Re) оценивают по модели CAPM или методом кумулятивного построения, а стоимость долга (Rd) берут по текущей ставке привлечения с поправкой на налог.
Стоимость собственного капитала
CAPM (Capital Asset Pricing Model) — это модель оценки доходности акций: Re = Rf + β × (Rm − Rf). Здесь Rf — безрисковая ставка, Rm — доходность рынка, а разность Rm − Rf — премия за риск рынка. Бета-коэффициент (β) — это наклон регрессии доходности акции к доходности рынка, он показывает риск акции относительно рынка. Для безрисковой ставки берут доходность государственных облигаций со сроком, близким к сроку денежных потоков; в рублевых расчетах ориентиром служит доходность ОФЗ (облигаций федерального займа).
Метод кумулятивного построения начинается с процентной ставки по долгосрочным долговым обязательствам государства. К ней добавляют премии за дополнительные риски, например за размер компании. Состав премий выбирают в зависимости от особенностей бизнеса.
Стоимость заемного капитала
Доходность заемного капитала, то есть стоимость заемного финансирования (Rd), берут по текущей ставке привлечения заемных средств на длительный срок. Среднюю ставку по всем уже взятым займам компании — кредитам и облигациям — показывает средневзвешенная процентная ставка (СПС). Формула СПС = ∑(К × П) / ∑К × 100, где К — остаток задолженности по займу, П — его процентная ставка, ∑К — сумма всех задолженностей. Например, есть кредит под 15 % с остатком 100 000 рублей и кредит под 18 % с остатком 60 000 рублей: (100 000 × 0,15 + 60 000 × 0,18) / 160 000 × 100 = 16,125 %.
Если ставки по действующим займам заметно отличаются от рыночных, в WACC подставляют ставку, под которую компания заняла бы деньги сейчас на длительный срок, а не СПС.
Облигации с фиксированной выплатой. Для таких облигаций учитывают доходность к погашению — ставку дисконтирования, при которой приведенная стоимость всех платежей равна рыночной цене облигации. По сути, это внутренняя норма доходности облигации.
Например, у компании выпущено 100 облигаций номиналом 1 000 рублей со сроком погашения через два года. По каждой облигации предстоит четыре выплаты по 50 рублей и возврат номинала. При покупке по номиналу доходность к погашению составит около 10 % годовых. Сумма всех купонов за два года по 100 облигациям равна 20 000 рублей, и к ней добавляется возврат номинала 100 000 рублей.
Налоговый щит. Снижение налога за счет процентов называют налоговым щитом. Он доступен только компаниям, которые получают прибыль и платят с нее налог, а для контролируемой задолженности действуют ограничения по признанию процентов в расходах.
Пример расчета
Для расчета возьмем условную компанию со следующими данными.
| Показатель | Размер |
|---|---|
|
Собственные средства компании |
10 000 000 рублей |
|
Стоимость собственных средств |
35 % |
|
Сумма кредитов |
15 000 000 рублей |
|
Стоимость кредитов |
22 % |
|
Налог на прибыль |
25 % |
|
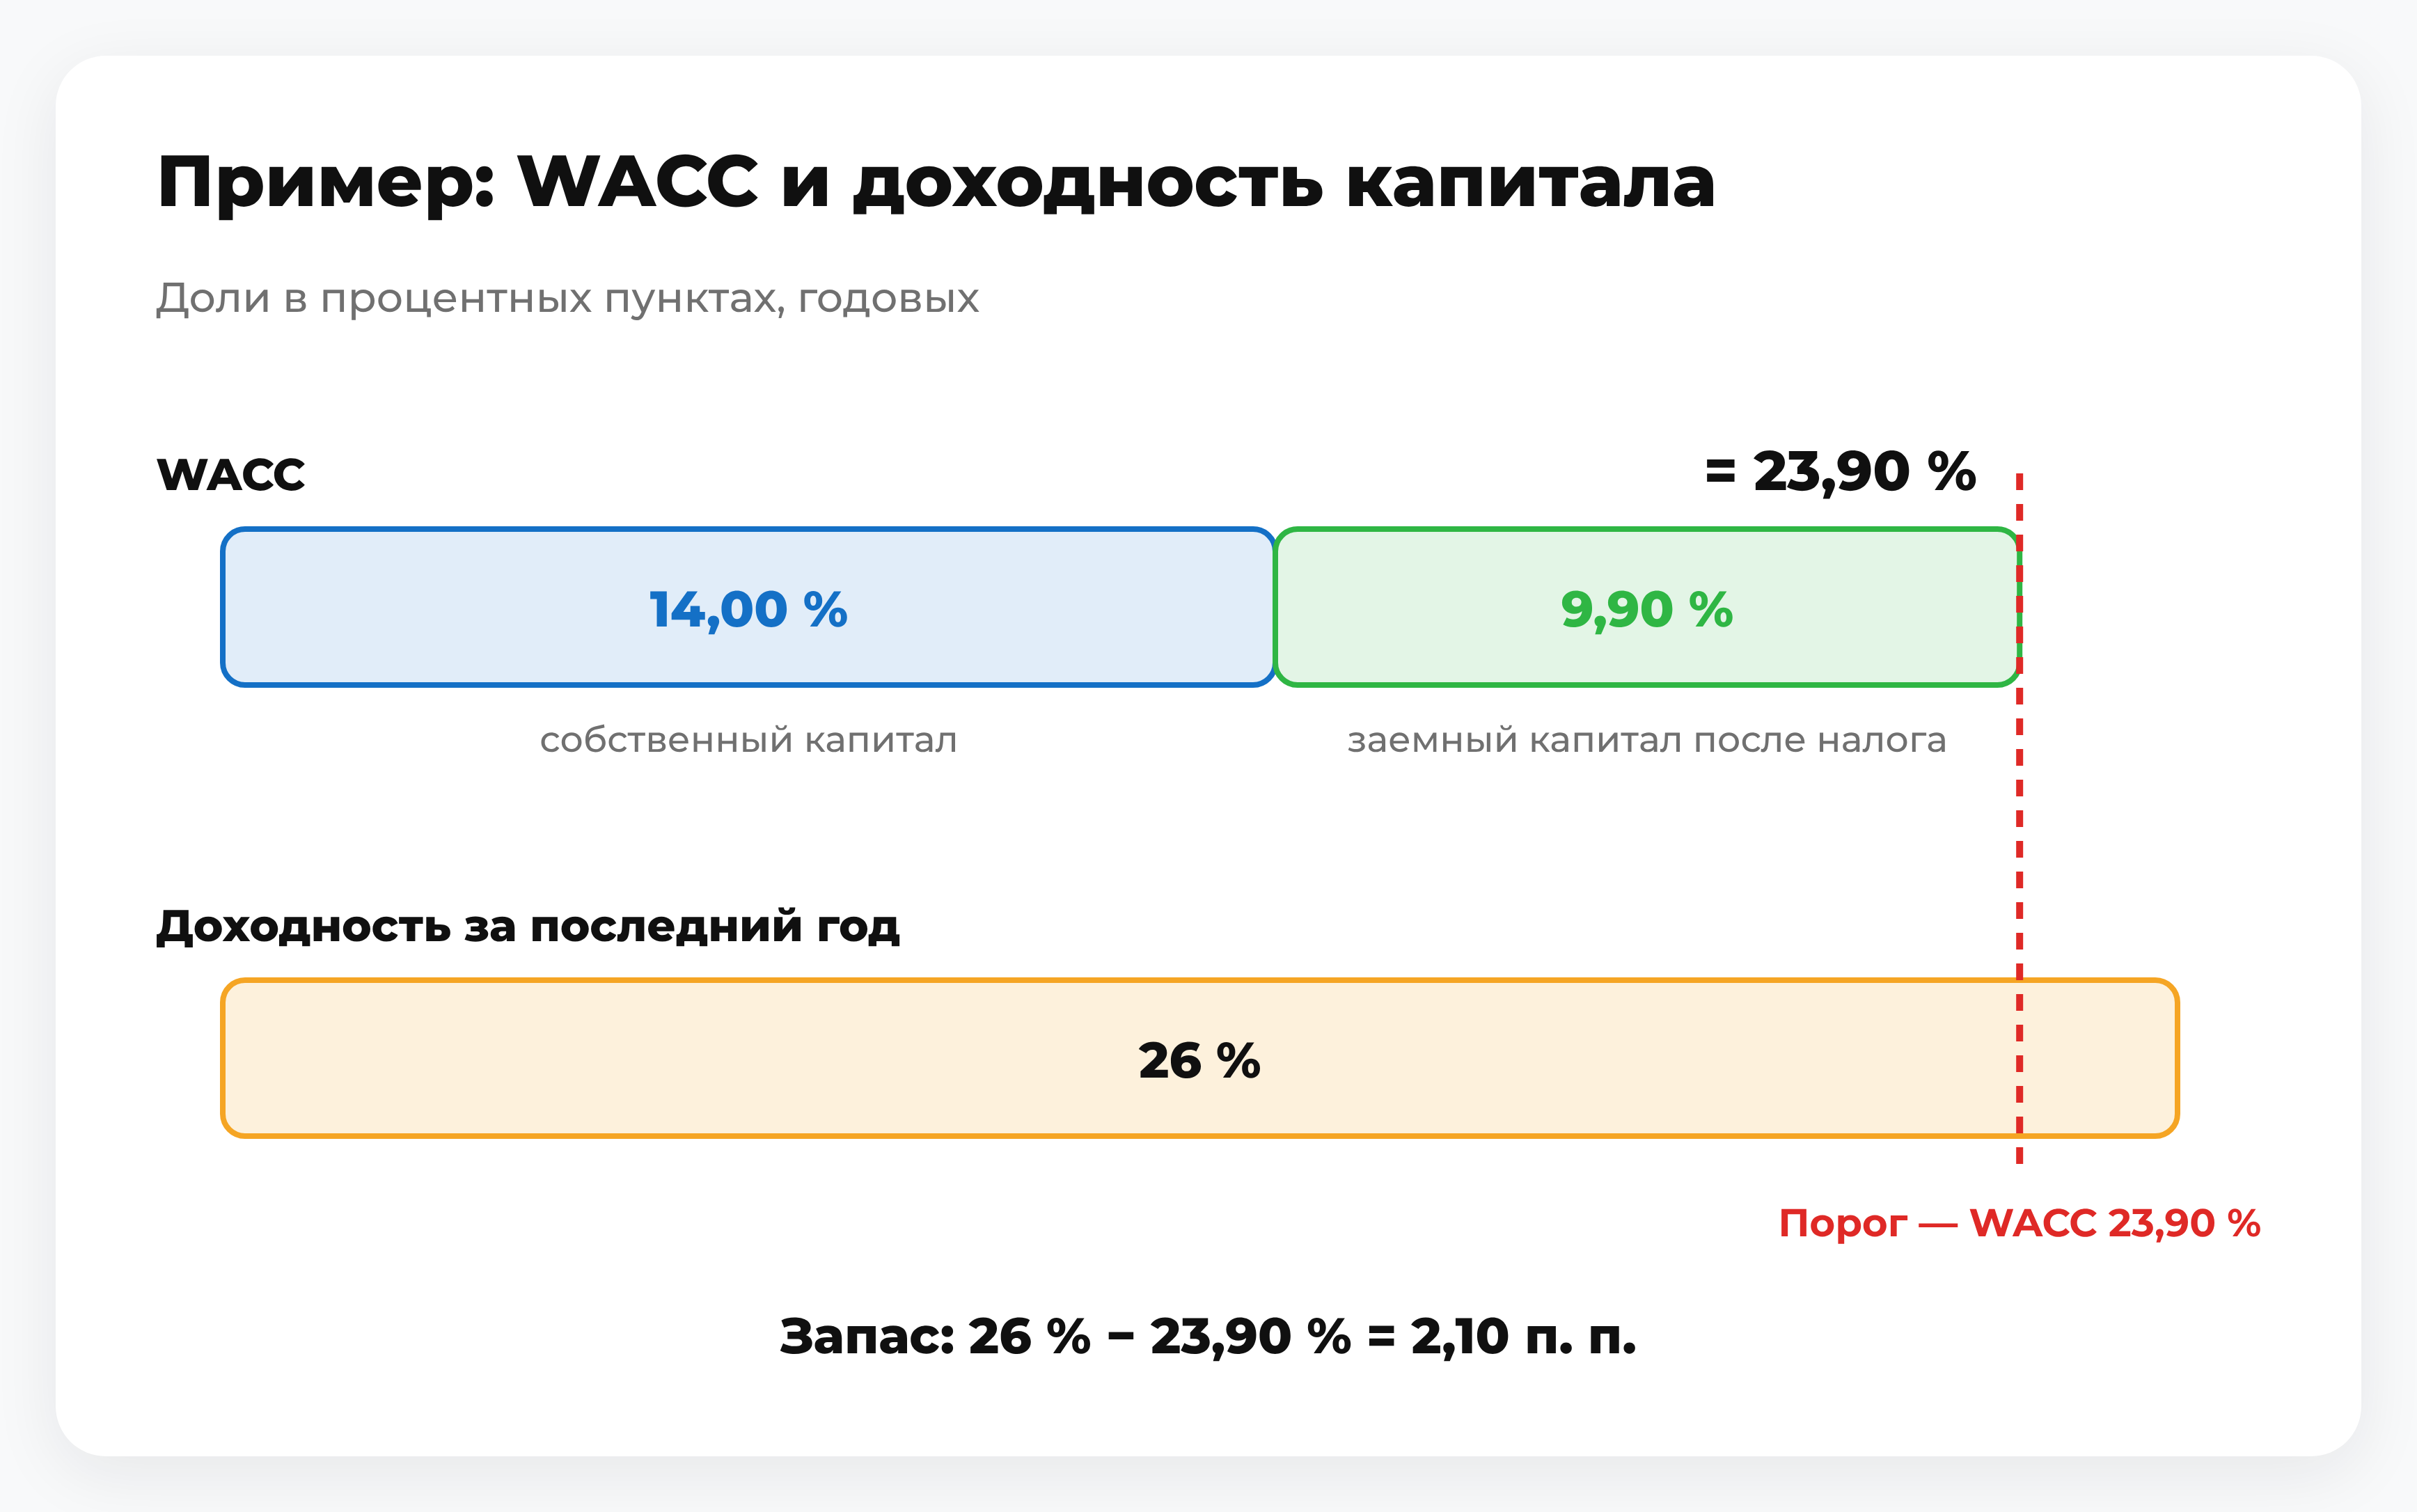
Доходность на вложенный капитал за последний год |
26 % |
Подставляем значения в формулу: WACC = 10 000 000 / 25 000 000 × 35 % + 15 000 000 / 25 000 000 × 22 % × (1 − 0,25) = 14,00 % + 9,90 % = 23,90 %. Доходность на вложенный капитал за последний год составила 26 %, что на 2,1 процентного пункта выше WACC, поэтому в этом примере капитал окупается с небольшим запасом.
Распространенные ошибки
Расчет стоимости капитала искажают три типичные ошибки.
- Неверная ставка налога. В формулу подставляют ставку, по которой компания реально платит налог на прибыль: общая ставка с 2025 года составляет 25 %, а организации на упрощенной системе налогообложения (УСН) в общем случае освобождены от этого налога. На УСН с объектом «доходы минус расходы» проценты по кредитам включают в расходы (подп. 9 п. 1 ст. 346.16 НК РФ), и они снижают налог по ставке УСН, а на УСН «доходы» расходы налоговую базу не уменьшают.
- Балансовые веса вместо рыночных. Признак ошибки — у публичной компании доля E взята по бухгалтерскому капиталу, а не по рыночной капитализации на дату расчета.
- Подмена WACC стоимостью собственного капитала. Re — это только требуемая доходность собственников, а WACC включает и стоимость долга после налога, поэтому эти показатели нельзя использовать взаимозаменяемо.
Интерпретация WACC
WACC — это процентная ставка, с которой сравнивают доходность бизнеса или проекта. Если доходность на инвестированный капитал (ROIC) выше WACC, компания создает стоимость, если ниже — теряет. ROIC равна операционной прибыли после налога, отнесенной к инвестированному капиталу. Иногда WACC путают с доходностью проекта: доходность показывает результат, а WACC задает порог, который результат должен превысить. Рентабельность вложений (ROI) разобрана отдельно и порогом доходности капитала не служит.
Долг дешевле собственного капитала: кредитор рискует меньше собственника, поэтому требует меньшую доходность. Заменяя часть собственных средств заемными, компания может снизить WACC. Но с ростом доли долга растут ставка по кредитам и требуемая доходность собственников, и итог зависит от соотношения источников финансирования. Оптимальной считается структура капитала, при которой WACC минимален. Поэтому перед привлечением капитала стоит пересчитать WACC для нескольких сочетаний долга и собственных средств.

Использование WACC в инвестиционных решениях
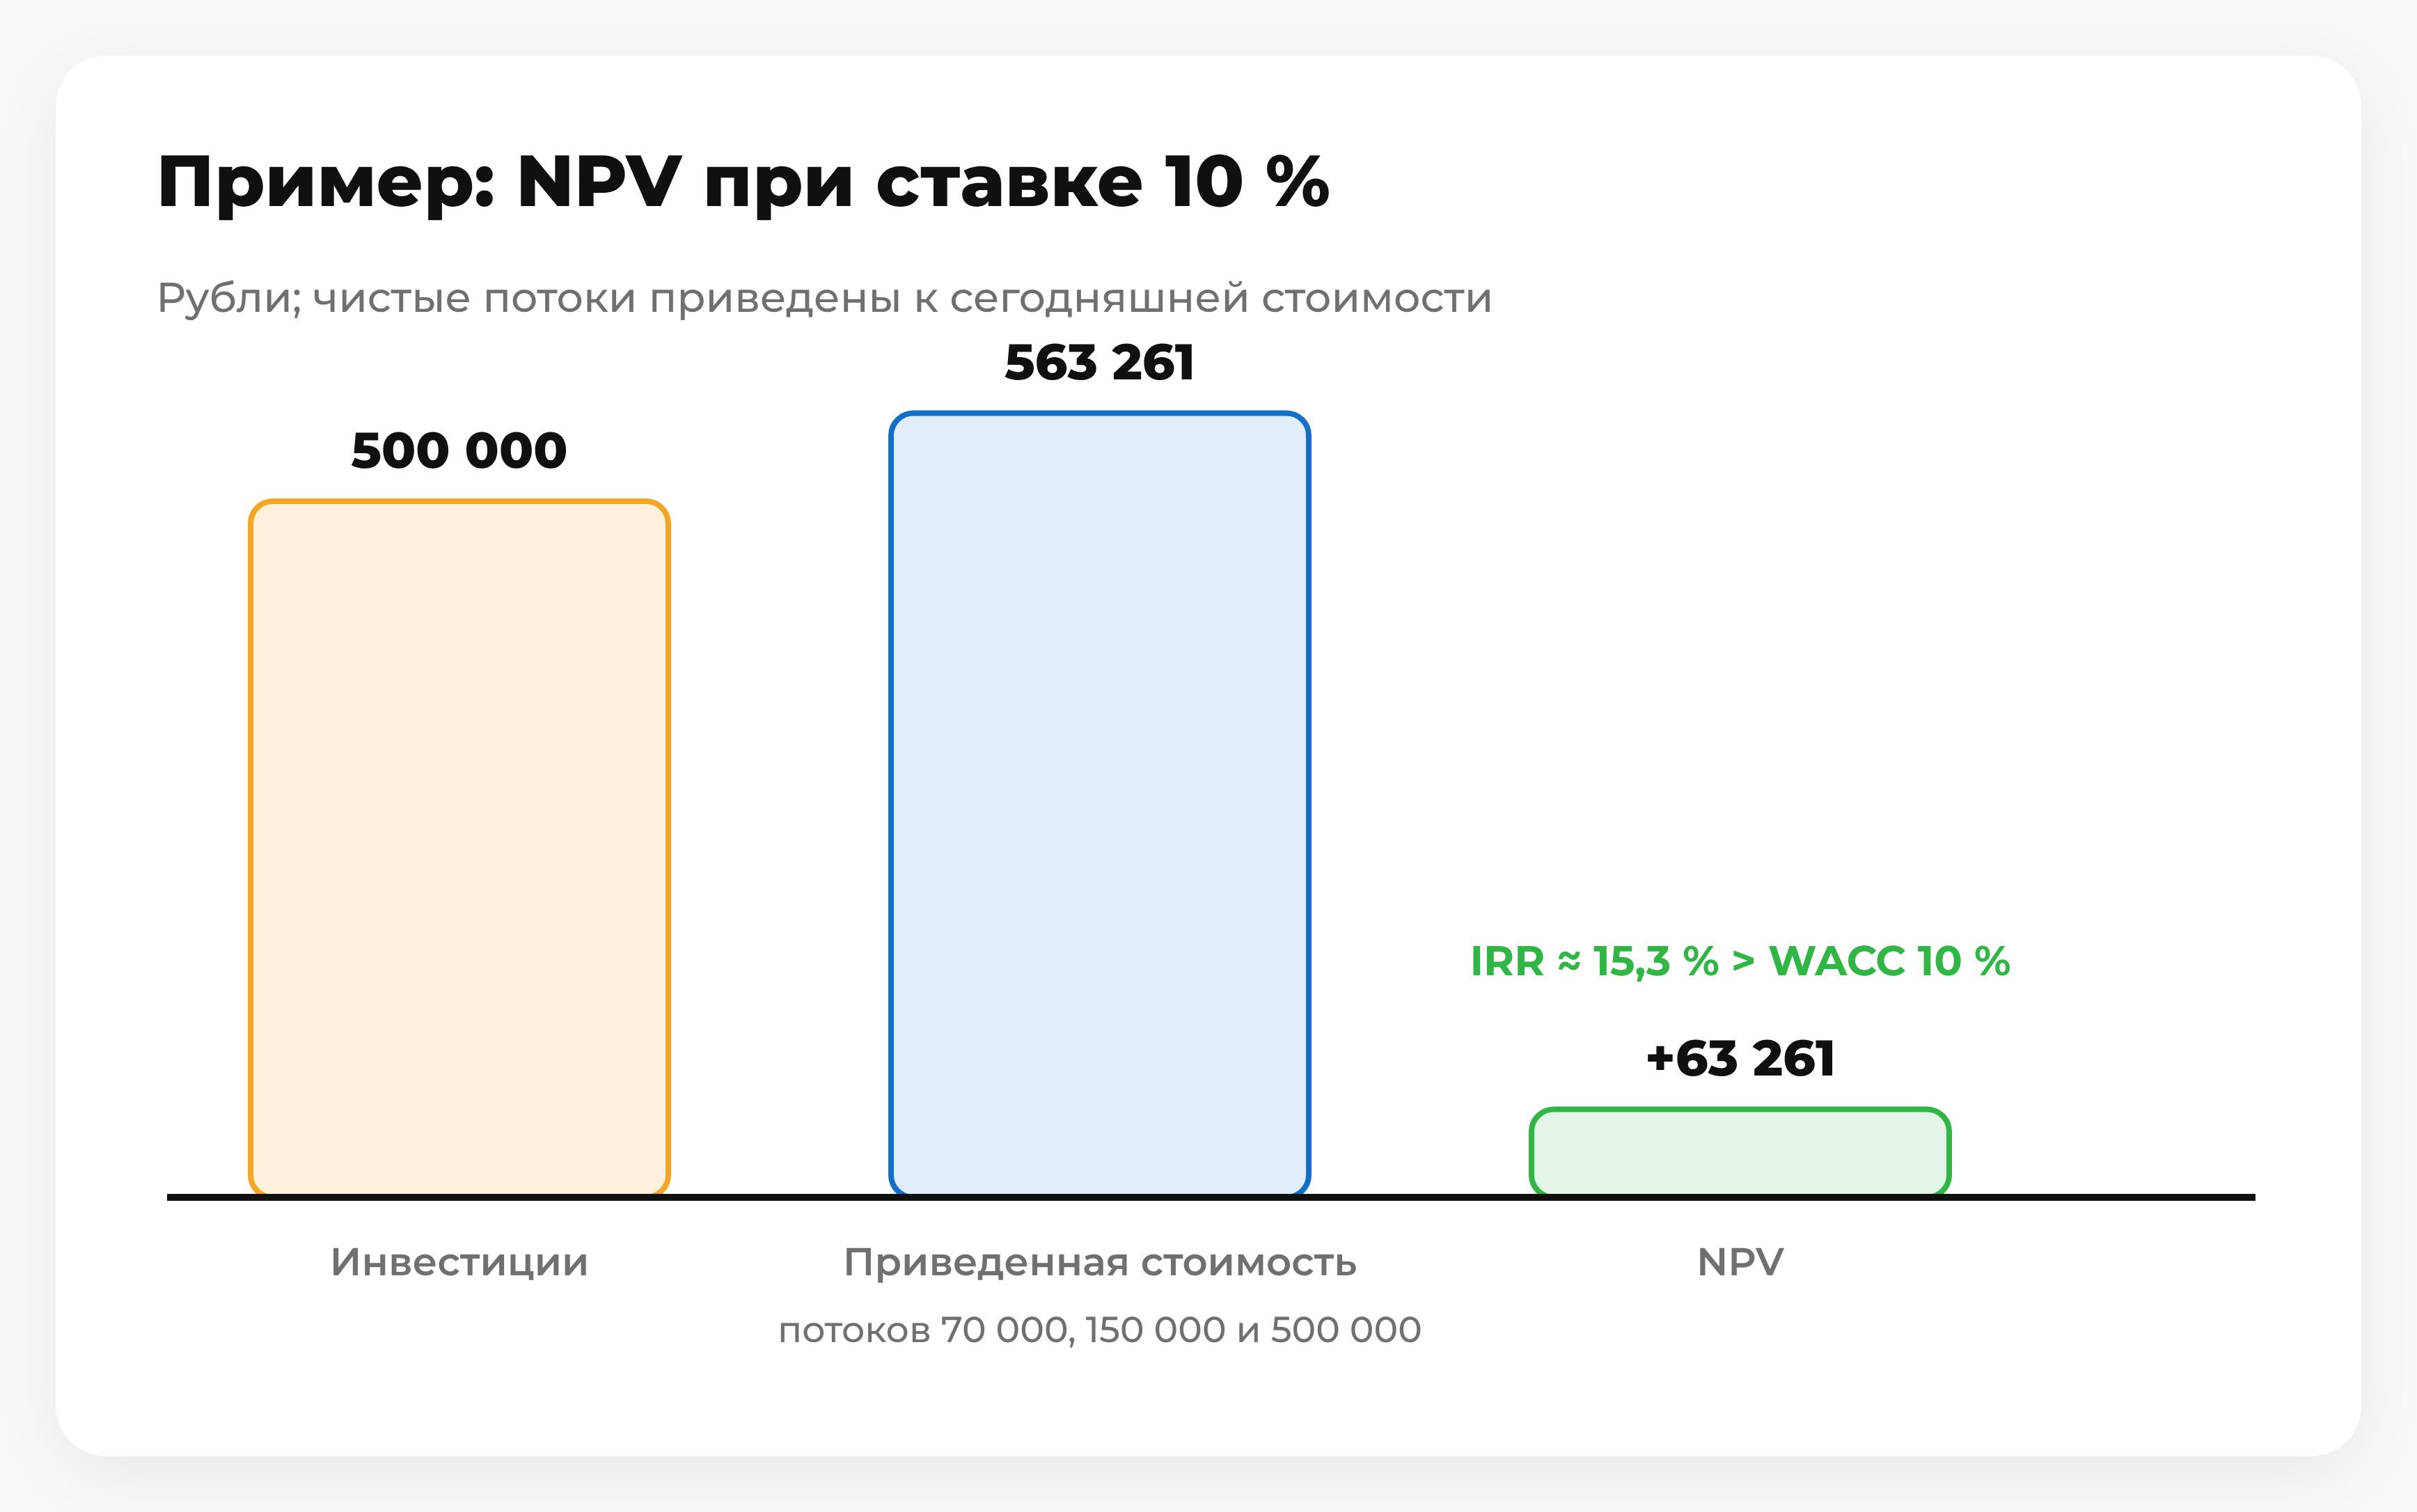
WACC служит ставкой дисконтирования денежных потоков: будущие потоки проекта приводят к сегодняшней стоимости по этой ставке. Чистая приведенная стоимость (NPV) равна сумме дисконтированных потоков за вычетом начальной инвестиции, и проект принимают при NPV больше нуля. Второй критерий — внутренняя норма доходности (IRR), то есть ставка, при которой NPV равен нулю: проект принимают, если IRR выше WACC.
Возьмем проект с инвестициями 500 000 рублей и WACC 10 %. Чистые потоки (выручка за вычетом затрат) по годам составят 70 000, 150 000 и 500 000 рублей. После дисконтирования по ставке 10 % их приведенная стоимость равна 563 261 рублю, поэтому NPV = 563 261 − 500 000 = 63 261 рубль. IRR проекта около 15,3 %, то есть выше WACC, и решение положительное.
Один WACC на все проекты не подходит: проект с другим риском оценивают по ставке, которая отражает именно его риск.
Второе применение — оценка стоимости компании методом дисконтирования денежных потоков: потоки компании дисконтируют по WACC, и их приведенная стоимость дает оценку стоимости бизнеса.
FAQ по WACC
Как учитывать облигации-флоатеры в WACC
Облигации-флоатеры обладают переменным купоном: размер выплат зависит от показателя, например от ключевой ставки, и меняется вместе с ним. Упрощенно для Rd берут текущую ставку купона на дату расчета и пересчитывают WACC при ее изменении; Московская биржа при расчете доходности таких облигаций прогнозирует будущие купоны по форвардным ставкам денежного рынка. Ключевая ставка Банка России снизилась с 21 % на 3 января 2025 года до 14 % на 21 октября 2026 года, поэтому оценка по ставке начала 2025 года завысила бы стоимость такого долга.
Зачем считать WACC, если есть бухгалтерский баланс?
Бухгалтерский баланс показывает активы, обязательства и источники финансирования на отчетную дату, но не цену обслуживания капитала. Кредиты имеют свою стоимость, и она может сделать нерентабельными отдельные виды бизнеса. WACC добавляет эту стоимость к данным баланса.
Можно ли считать WACC, если у компании нет акций?
Да, этот метод применим к любому бизнесу. У компании без акций на бирже нет рыночной цены акций, поэтому бету оценивают по публичным компаниям-аналогам из той же отрасли с поправкой на их долговую нагрузку. Затем стоимость собственного капитала считают по модели CAPM.
Что делать, если у компании нет долга?
При D = 0 доля E/V равна 1, а слагаемое с заемным капиталом обнуляется, поэтому WACC равен Re. Налоговый щит в этом случае не действует, так как процентов по долгу нет.
Коротко о главном
- WACC показывает среднюю стоимость капитала в процентах и задает минимальную доходность, которую должны приносить вложения.
- В формуле используются рыночные веса E/V и D/V, а налоговая поправка (1 − T) стоит только у долга.
- Re оценивают по CAPM или методу кумулятивного построения, Rd — по текущей ставке привлечения.
- WACC служит ставкой дисконтирования для NPV и оценки стоимости компании, а при сравнении с IRR задает порог решения.
- Один WACC на все проекты не подходит: ставка зависит от риска проекта.
.png)
.png)


Комментарии
Комментариев пока нет. Будьте первым!
Оставить комментарий