

Использование банковских карт для оплаты товаров и услуг — базовый паттерн поведения пользователей. Банки активно стимулируют безналичный оборот, снижая долю наличных денег в экономике. Кешбэк — ключевой технический и маркетинговый инструмент такого поощрения. Я регулярно анализирую программы лояльности: от классических банковских возвратов до сложных многоуровневых балльных систем ритейлеров.
Но что эта механика дает конечному потребителю на практике? Помогает ли она системно экономить бюджет или создает лишь психологическую иллюзию выгоды? Разберем техническую сторону процесса, алгоритмы начисления и скрытые ограничения.
- Что такое кешбэк
- Кто и для чего придумал кешбэк
- Как работает кешбэк
- Разновидности систем кешбэка
- В чем выгода использования кешбэк-сервисов
- Преимущества и недостатки использования кешбэк-программ
- Как правильно выбрать программу кешбэка
- Почему кэшбэк могут не начислить
- Несколько советов по использованию кешбэк-программ
- Популярные заблуждения о кешбэке
- Коротко о главном
Что такое кешбэк
Кешбэк — это финансовая операция по возврату части потраченных средств покупателю (от английских слов cash — наличные деньги и back — обратно). На практике по большинству программ возвращаемый процент зачисляется в виде безналичных рублей, миль или экосистемных бонусов.
В тексте используем написание «кешбэк», также в профессиональной среде и поисковых запросах часто встречается вариант «кэшбэк».

Фундаментальное отличие механики заключается в отложенном вознаграждении. Сначала клиент оплачивает полную стоимость товара или услуги, транзакция проходит обработку (клиринг), и только после подтверждения оплаты эмитентом на счет возвращается оговоренный процент. Этим кешбэк кардинально отличается от классической скидки.
Скидка vs кэшбэк — в двух словах
- Скидка: цена уменьшается до момента проведения транзакции. Прямая экономия здесь и сейчас.
- Кэшбэк: оплачиваете полную стоимость, часть суммы возвращается позже рублями, баллами или милями. Создает психологический эффект получения дополнительного дохода.
Технически кешбэк — это часть межбанковской комиссии или маркетингового бюджета продавца, которой он делится с покупателем для повышения показателя удержания (Retention Rate).

Кто и для чего придумал кешбэк
История инструмента началась в США в 1891 году. Компания Green Shield внедряла систему выдачи специальных марок покупателям. Накопленные марки обменивались на товары или наличные. Это был классический маркетинговый ход для повышения лояльности и увеличения LTV (Lifetime Value) клиента.
Конкуренты быстро скопировали механику. Ритейлеры выпускали металлические жетоны, бумажные купоны, а позже — пластиковые карты лояльности. Цель бизнеса всегда оставалась неизменной: стимулировать повторные продажи, привязать клиента к конкретному бренду и собрать данные о его покупательском поведении.
Со временем пользователи устали носить десятки пластиковых карт. Рынок потребовал универсальных решений. Появились агрегаторы и банковские продукты, позволяющие получать возврат средств за покупки в разных сетях, используя единый платежный инструмент.
Банковские карты с функцией cash back впервые появились в США в конце 1980-х годов. На российском рынке технология масштабировалась к концу нулевых. Главная задача банков на том этапе — перевести население с наличных расчетов на безналичные, увеличив объемы транзакций по картам.
Как работает кешбэк
Для пользователя алгоритм выглядит элементарно: оплатил картой — получил процент обратно. Однако под капотом скрывается сложная цепочка финансовых взаимодействий.
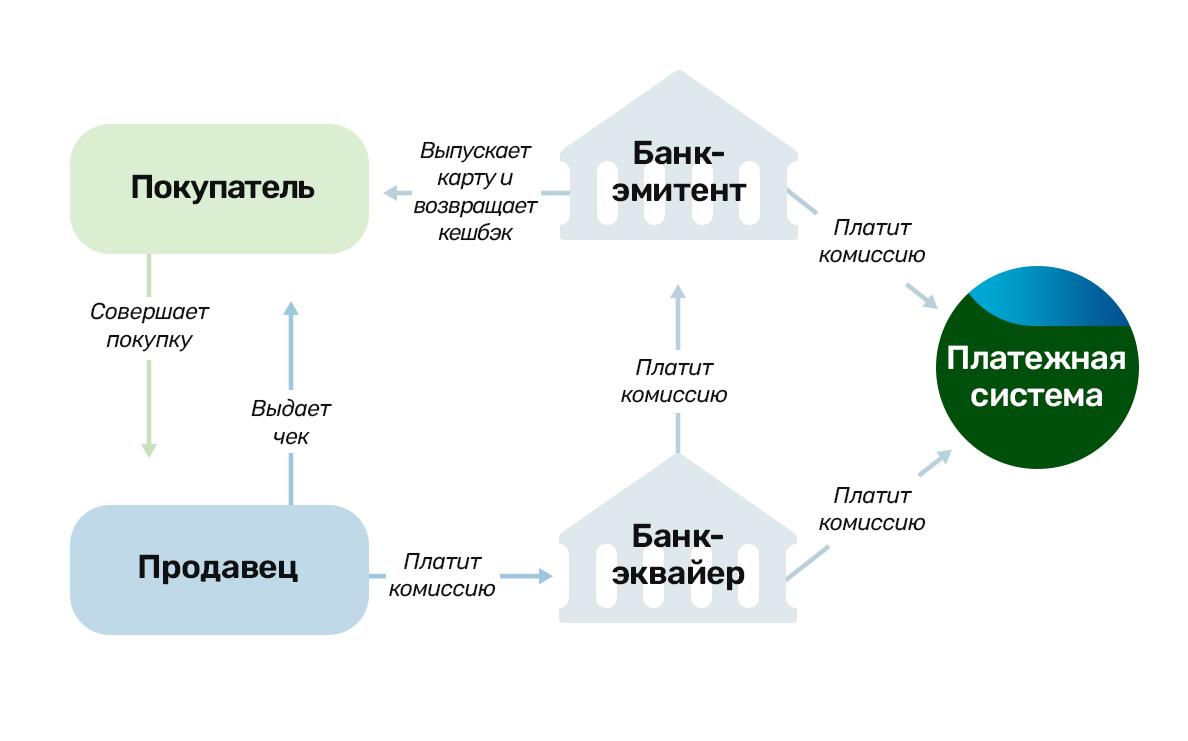
Цепочка распределения средств выглядит следующим образом:
- Покупатель оплачивает товар банковской картой. В итоговую стоимость уже заложена комиссия за эквайринг (обслуживание безналичных платежей).
- Продавец отчисляет процент от суммы транзакции банку-эквайеру, предоставившему платежный терминал или шлюз для онлайн-оплаты.
- Банк-эквайер переводит часть этой комиссии банку-эмитенту, который выпустил карту покупателя.
- Банк-эмитент оплачивает услуги платежных систем (Мир, UnionPay и других) за маршрутизацию и обработку транзакции.
- Оставшуюся часть прибыли от межбанковской комиссии эмитент возвращает клиенту в виде кешбэка.
Этот обмен комиссиями за безналичный расчет между эквайером, эмитентом и платежными системами называется интерчейнджем (interchange — межбанковская комиссия за обработку операций). В этой экосистеме зарабатывают все участники процесса.
Пример расчета:
- Покупка — 10 000 ₽.
- Карта с базовым кэшбэком 1,5%: возврат 150 ₽.
- Кэшбэк‑сервис у партнера — 5%: еще 500 ₽.
- Итого: 650 ₽ возврата. Если действует месячный лимит (например, стандартные 3000 ₽), все начисления сверх лимита банк не выплатит.
Источником финансирования возврата выступают разные участники рынка. Разберем их мотивацию.
Банки
Финансовые организации делятся прибылью от интерчейнджа для решения конкретных бизнес-задач. Это помогает им:
- стимулировать ежедневное использование пластиковых карт;
- снижать стоимость привлечения новых клиентов (CAC);
- продавать сопутствующие финансовые продукты (кредиты, страховки, инвестиционные счета);
- получать стабильную комиссию за годовое обслуживание премиальных тарифов.
Продавцы (торговые площадки и производители)
Ритейлерам отложенный возврат выгоднее прямой скидки. Механика позволяет:
- гарантировать повторный визит клиента, если вознаграждение начисляется внутренними баллами магазина;
- увеличивать средний чек и общую выручку;
- удерживать денежные средства в обороте компании до момента фактической выплаты вознаграждения;
- собирать детализированную аналитику по предпочтениям целевой аудитории.
Кешбэк-сервисы
Работают по модели CPA (Cost Per Action — оплата за действие). Сервис выступает агрегатором партнерских ссылок. Магазин платит сервису комиссию за привлеченного покупателя, а сервис отдает часть этой комиссии пользователю. Технически отслеживание происходит через cookie-файлы и UTM-метки.
Платежные системы
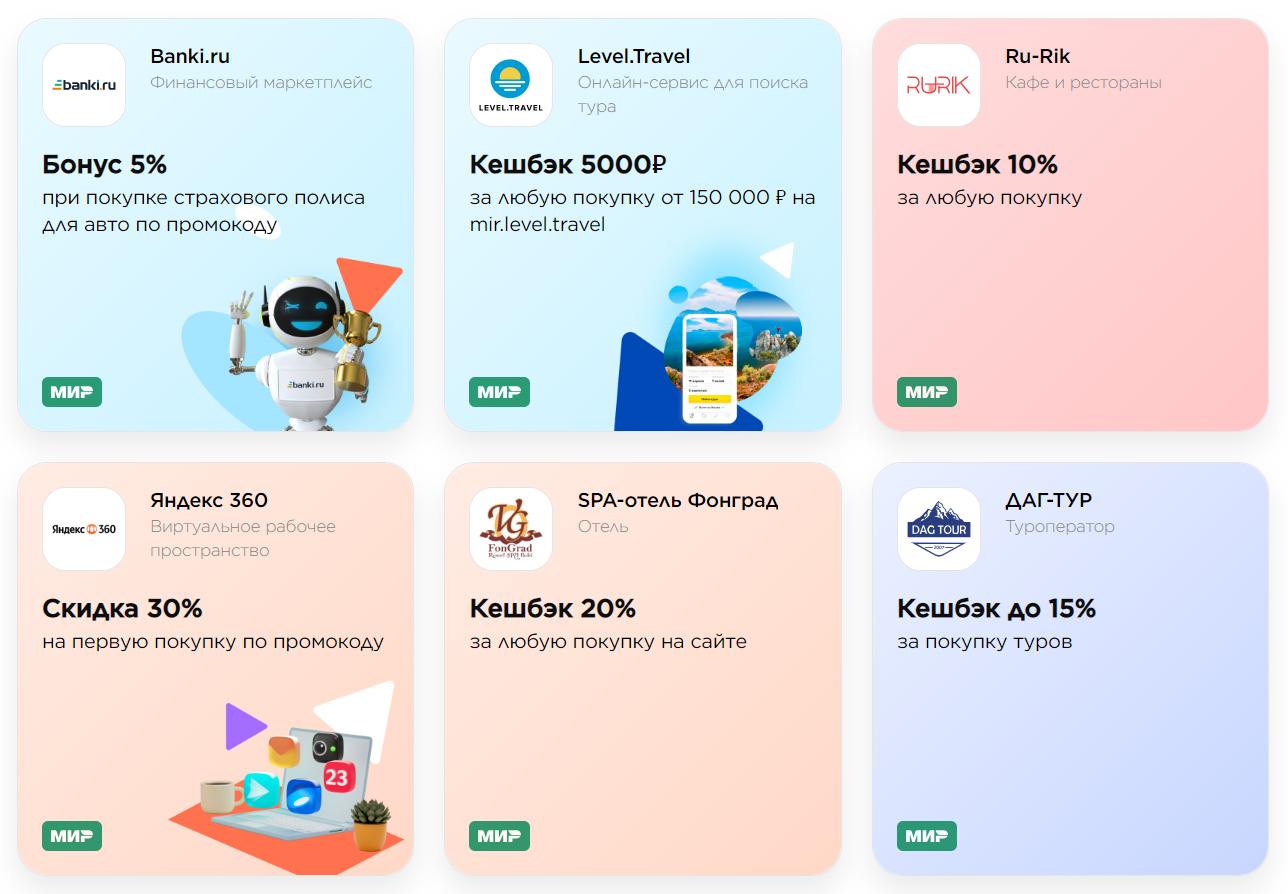
Платежные системы запускают собственные акции для популяризации своих продуктов. Бюджет формируется из маркетинговых фондов самой системы или в партнерстве с крупными брендами. Отличный пример — акции от НСПК (Национальная система платежных карт).
Государство
Государственные структуры используют механизм для стимулирования спроса в стратегических отраслях. Программа «Туристический кешбэк» (2020–2022 гг.) показала высокую эффективность: бюджетные средства направлялись напрямую гражданам, что поддержало внутренний туризм в период ограничений.
Смешанный кешбэк
Оптимальная стратегия для пользователя — комбинирование инструментов. При оплате картой через партнерскую ссылку кешбэк-сервиса клиент получает вознаграждение дважды: от банка (по MCC-коду) и от CPA-сети (за целевое действие).
Разновидности систем кешбэка
Формат вознаграждения напрямую влияет на его ликвидность и ценность для пользователя.
| Форма | Кто начисляет | Как тратите |
|---|---|---|
| Деньги | Банки, CPA-сервисы | Рубли на счет/карту, свободно распоряжаетесь без ограничений |
| Баллы | Банки, экосистемы, ритейл | Списываются у партнеров; имеют срок годности и нестабильный курс |
| Мили | Кобрендинговые карты | Оплата авиабилетов, бронирование отелей, апгрейд класса обслуживания |
| Товары/услуги | Производители, магазины | Получение подарков или расширенного сервисного обслуживания |
Деньги
Самый ликвидный формат. Зачисление происходит рублями на карточный счет. Базовые условия на рынке:
- фиксированная ставка — обычно 1% на все покупки;
- повышенные категории — от 2% до 5% на выбранные сегменты (АЗС, супермаркеты, аптеки);
- партнерские предложения — до 30% за покупки у конкретных брендов.
Кешбэк-сервисы также выплачивают вознаграждение реальными деньгами. Вывод доступен на банковские карты, электронные кошельки или баланс мобильного телефона после накопления минимальной суммы (часто от 100 до 500 рублей).
Баллы
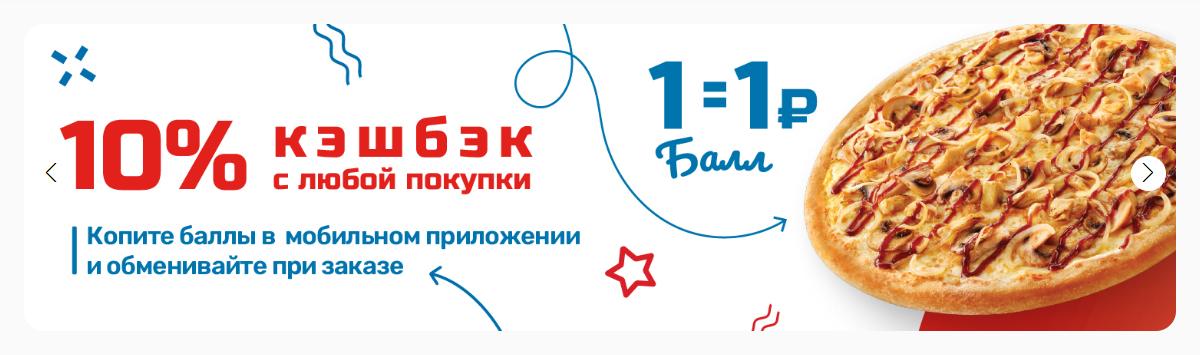
Внутренняя валюта экосистем. Главный недостаток — ограниченное применение. Баллы нельзя конвертировать в рубли и вывести на сторонний счет. Курс обмена устанавливает эмитент (не всегда 1 балл равен 1 рублю). Кроме того, баллы имеют свойство сгорать при отсутствии активности. Однако для лояльных клиентов экосистем это рабочий инструмент снижения чека на 30–50%.
Мили
Специализированный продукт для путешественников. Кобрендинговые карты (банк + авиакомпания) позволяют копить мили за повседневные траты. Накопления расходуются на покупку билетов, оплату багажа или доступ в бизнес-залы аэропортов. Требуют внимательного изучения правил тарификации конкретного авиаперевозчика.
Товары или услуги
Товарный кешбэк — это механика формата «1+1=3» или предоставление бесплатного сервисного обслуживания. Повышает ценность основного продукта без прямого снижения цены.
В чем выгода использования кешбэк-сервисов
Кешбэк-сервис — это CPA-платформа, агрегирующая офферы рекламодателей. Сервис не продает товары, он генерирует целевой трафик для интернет-магазинов.
Бизнес-модель прозрачна: магазин платит сервису комиссию за подтвержденный заказ, сервис отдает 50–70% этой суммы пользователю. Магазин получает продажи без затрат на медийную рекламу, оплачивая только фактический результат.
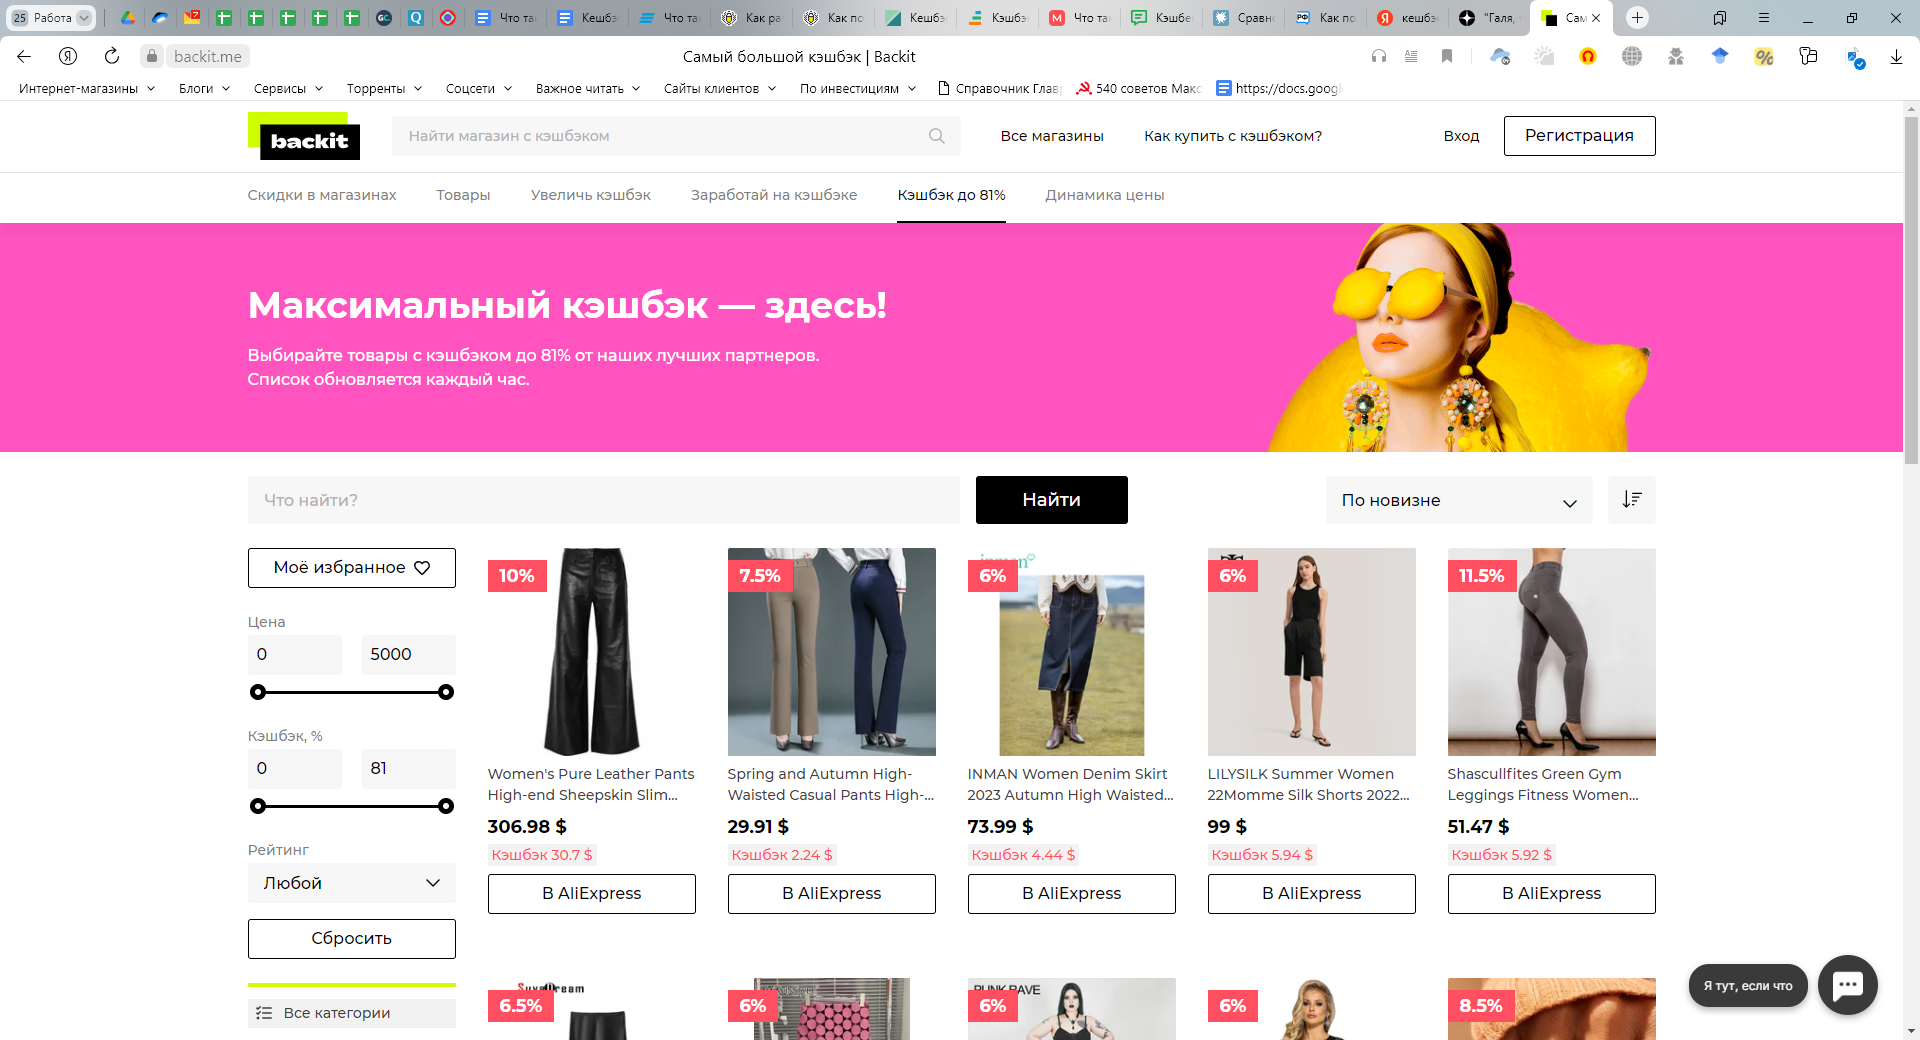
Технически платформы работают по двум направлениям:
- Онлайн-покупки. Пользователь переходит по уникальной партнерской ссылке. В браузере сохраняется cookie-файл. Магазин фиксирует источник перехода и после доставки товара подтверждает выплату комиссии.
- Офлайн-покупки. Пользователь сканирует QR-код фискального чека в мобильном приложении. Система сверяет данные чека с базой акционных товаров (FMCG-бренды часто запускают такие промо-кампании) и начисляет вознаграждение.
Ключевые преимущества CPA-сервисов:
- Выплата вознаграждения реальными деньгами, а не виртуальными фантиками.
- Множество шлюзов для вывода средств (карты, кошельки, баланс телефона).
- Возможность суммирования выгоды: банковский процент плюс выплата от сервиса.
- Единый дашборд для аналитики начислений и статусов заказов.
- Наличие браузерных расширений, автоматически напоминающих об активации возврата.
Преимущества и недостатки использования кешбэк-программ
С финансовой точки зрения кешбэк эффективнее разовых скидок. Основные плюсы:
- формирование накопительного фонда из повседневных трат;
- вариативность использования (рубли можно инвестировать, перевести на вклад или потратить);
- отсутствие налоговой нагрузки — согласно законодательству РФ, кешбэк классифицируется как скидка, предоставляемая физическому лицу, и не облагается НДФЛ.
Технические и финансовые ограничения:
- жесткие лимиты выплат — большинство банков устанавливают потолок в 3000–5000 рублей в месяц по стандартным картам;
- необходимость ручного управления — категории повышенного начисления нужно отслеживать и переключать;
- риск блокировки — при подозрении на злоупотребление программой лояльности (фрод) банк вправе аннулировать баллы;
- девальвация бонусов — экосистемы могут в одностороннем порядке изменить курс обмена баллов;
- длительный холд — CPA-сети подтверждают выплату только после истечения срока возврата товара (от 14 до 60 дней).
Как правильно выбрать программу кешбэка
Формируем ТЗ для выбора оптимального финансового продукта. Первый шаг — аудит личных финансов. Выгрузите статистику трат из банковского приложения за последние 3–6 месяцев. Определите топ-3 категории расходов (например, супермаркеты, АЗС, маркетплейсы).

Далее анализируем тарифы банков. Ищите карты, закрывающие ваши топовые категории. Обязательно сопоставляйте стоимость годового обслуживания с потенциальной выгодой. Если карта стоит 2000 рублей в год, а приносит 150 рублей в месяц, математика не сходится.
При выборе CPA-платформы (кешбэк-сервиса) проверяйте технические параметры:
- наличие нужных вам магазинов в каталоге партнеров;
- минимальный порог вывода средств (оптимально — от 100 рублей);
- адекватность процентных ставок (обещания возврата 50% на электронику — признак мошенничества);
- наличие удобного мобильного приложения и браузерного плагина.
Во многих банках категории с повышенным кэшбэком нужно ежемесячно активировать в приложении; без активации действует базовый процент (обычно 1%).
Почему кэшбэк могут не начислить
Технические сбои и нарушения правил — главные причины потери вознаграждения. Анализируем чек-лист ограничений:
- Неверный MCC-код (4-значный Merchant Category Code — код категории торговой точки): если терминал продавца настроен некорректно и относится не к «бонусной» категории, повышенный процент не придет.
- Лимиты выплат: у программ есть месячные потолки (например, 3000–5000 ₽ или баллов); все транзакции сверх лимита бонусироваться не будут.
- Исключенные операции: снятие наличных, переводы (в т. ч. P2P), оплата ЖКХ, налогов, штрафов, покупка лотерейных билетов — кэшбэк по ним правилами банков не предусмотрен.
- Срок жизни бонусов: баллы и мили сгорают через установленный период (обычно от 6 до 12 месяцев).
- Возврат или отмена покупки: начисленный ранее кэшбэк автоматически списывается со счета.
- Партнерские акции: не активирована акция, покупка совершена не по партнерской ссылке сервиса, включен блокировщик рекламы (AdBlock режет cookie-файлы) — кэшбэк не начислят.
- Оффлайн-чеки в сервисах: просрочен срок загрузки фискального документа (обычно дается 24-48 часов) или чек уже отсканирован другим пользователем.
Несколько советов по использованию кешбэк-программ
Чтобы максимизировать доходность, внедрите в привычку следующие действия:
- Регулярно мониторьте пуш-уведомления от банка. Эмитенты часто запускают краткосрочные акции (на 2-3 дня) с возвратом до 20% на определенные бренды.
- Сверяйте MCC‑код операции в выписке банка: повышенный процент начисляется только при совпадении MCC с выбранной категорией. Если строительный магазин проводит платежи по коду «Супермаркеты», вы потеряете профит.
- Используйте связки инструментов. Переходите в магазин через кешбэк-сервис, применяйте промокод площадки и оплачивайте картой с нужной категорией. Это дает тройную выгоду.
- Избегайте ловушки потребления. Не покупайте ненужные вещи ради высокого процента возврата. Маркетологи рассчитывают именно на импульсивные траты, которые перекрывают любую финансовую выгоду от начислений.
Грамотный подход к настройке программ лояльности превращает их в стабильный инструмент пассивной экономии.
Популярные заблуждения о кешбэке
Разберем частые мифы, мешающие пользователям эффективно применять инструмент:
- Это слишком сложно технически. Настройка занимает минимум времени. Банковские программы работают автоматически после выбора категорий. CPA-сервисы требуют лишь установки расширения для браузера, которое само напомнит об активации.
- Он не суммируется с другими скидками. Механики работают параллельно. Скидка магазина снижает итоговую сумму в корзине, а банк начисляет процент на фактически списанные с карты средства.
- Выплаты нужно долго ждать. Зависит от платформы. Банки зачисляют рубли раз в месяц в дату выписки. Некоторые сервисы перешли на моментальное начисление сразу после подтверждения доставки заказа.
- Вывести деньги — сложный алгоритм. Процесс максимально автоматизирован. Банк зачисляет средства на основной счет без участия клиента. В сервисах достаточно один раз привязать реквизиты для вывода.
- При возврате товара кэшбэк сохраняется. Это не так. Банк спишет начисленную сумму с бонусного или рублевого счета после сторнирования операции. Если баланс нулевой, он может уйти в минус.
Именно поэтому мы настаиваем на внимательном изучении способов, сроков и минимальных сумм вывода перед началом использования любого финансового продукта.
Коротко о главном
- Кешбэк — это отложенная скидка, выплачиваемая рублями, баллами или милями. Психологически воспринимается как дополнительный доход.
- Финансовая база выплат формируется за счет межбанковского интерчейнджа (комиссий за эквайринг) и маркетинговых бюджетов CPA-сетей.
- На рынке представлены различные форматы: от прямого зачисления денег на карту до сложных экосистемных баллов с ограниченным сроком действия.
- Кэшбэк не начислят, если операция попадает в исключения: снятие наличных, переводы, оплата ЖКХ и штрафов. MCC-код торговой точки, лимиты программы и соблюдение условий партнерских акций — ключевые технические факторы начисления.
- Для получения реальной выгоды необходимо комбинировать банковские карты с профитными категориями и надежные кешбэк-сервисы, избегая импульсивных покупок ради бонусов.

.png)
.png)



Комментарии (4)
Оставить комментарий