

Легализовать подработку или небольшой бизнес сегодня можно без создания юридического лица: достаточно зарегистрироваться как ИП или встать на учет в качестве самозанятого. Налоги, лимиты и обязанности у этих вариантов разные, поэтому статус стоит выбирать до первых крупных заказов.
Самозанятость распространена: по данным платформы поставки данных Федеральной налоговой службы (ФНС), которые приводит отраслевое издание Sostav, в августе 2026 года на учете состояло 17,263 млн плательщиков налога на профессиональный доход (НПД), а на конец 2025 года — 15,43 млн. Это число состоящих на учете, а не фактически работающих самозанятых.
Налоги, лимиты и взносы на 2026 год определяют, при каких условиях выгоднее самозанятость, а при каких нужен ИП.

- Кто такие ИП и самозанятые
- В чем разница между ИП и самозанятым
- Кто может стать ИП и самозанятым
- Регистрация ИП и самозанятость
- Переход с ИП на самозанятость и обратно
- Налоги, страховые взносы и отчетность в 2026 году
- Кем выгоднее стать, ИП или самозанятым
- Плюсы и минусы ИП и самозанятого
- FAQ по выбору между ИП и самозанятостью
- Коротко о главном
Кто такие ИП и самозанятые
Индивидуальный предприниматель (ИП) — это гражданин, который вправе заниматься предпринимательской деятельностью без образования юридического лица с момента государственной регистрации в качестве ИП. К такой деятельности применяются правила Гражданского кодекса о коммерческих организациях, если иное не вытекает из закона.
Самозанятый (плательщик НПД) — это гражданин, который применяет специальный налоговый режим «Налог на профессиональный доход» и платит налог с дохода от деятельности без работодателя и без наемных работников по трудовым договорам.
Поэтому ИП и самозанятый — понятия разного рода: ИП — это статус предпринимателя, а НПД — режим налогообложения, который могут применять и физические лица без статуса ИП, и сами индивидуальные предприниматели.
В чем разница между ИП и самозанятым
Основные отличия ИП и самозанятого — в налогах, возможностях и обязанностях. Самозанятым быть проще: ставка НПД не выше 6 %, а отчетность минимальная, но режим ограничен лимитом дохода и запретами на найм и перепродажу. Статус ИП предлагает больше возможностей для предпринимателя, но и дает больше обязанностей — от обязательных взносов до налоговых деклараций. Суммы указаны в рублях по условиям 2026 года.
|
Критерий сравнения |
Самозанятый |
Индивидуальный предприниматель |
|---|---|---|
|
Территория, где действуют режимы |
Действует по всей стране, но нужно указать регион, где предоставляются услуги |
Нет ограничений по конкретным регионам |
|
Ограничения по доходам |
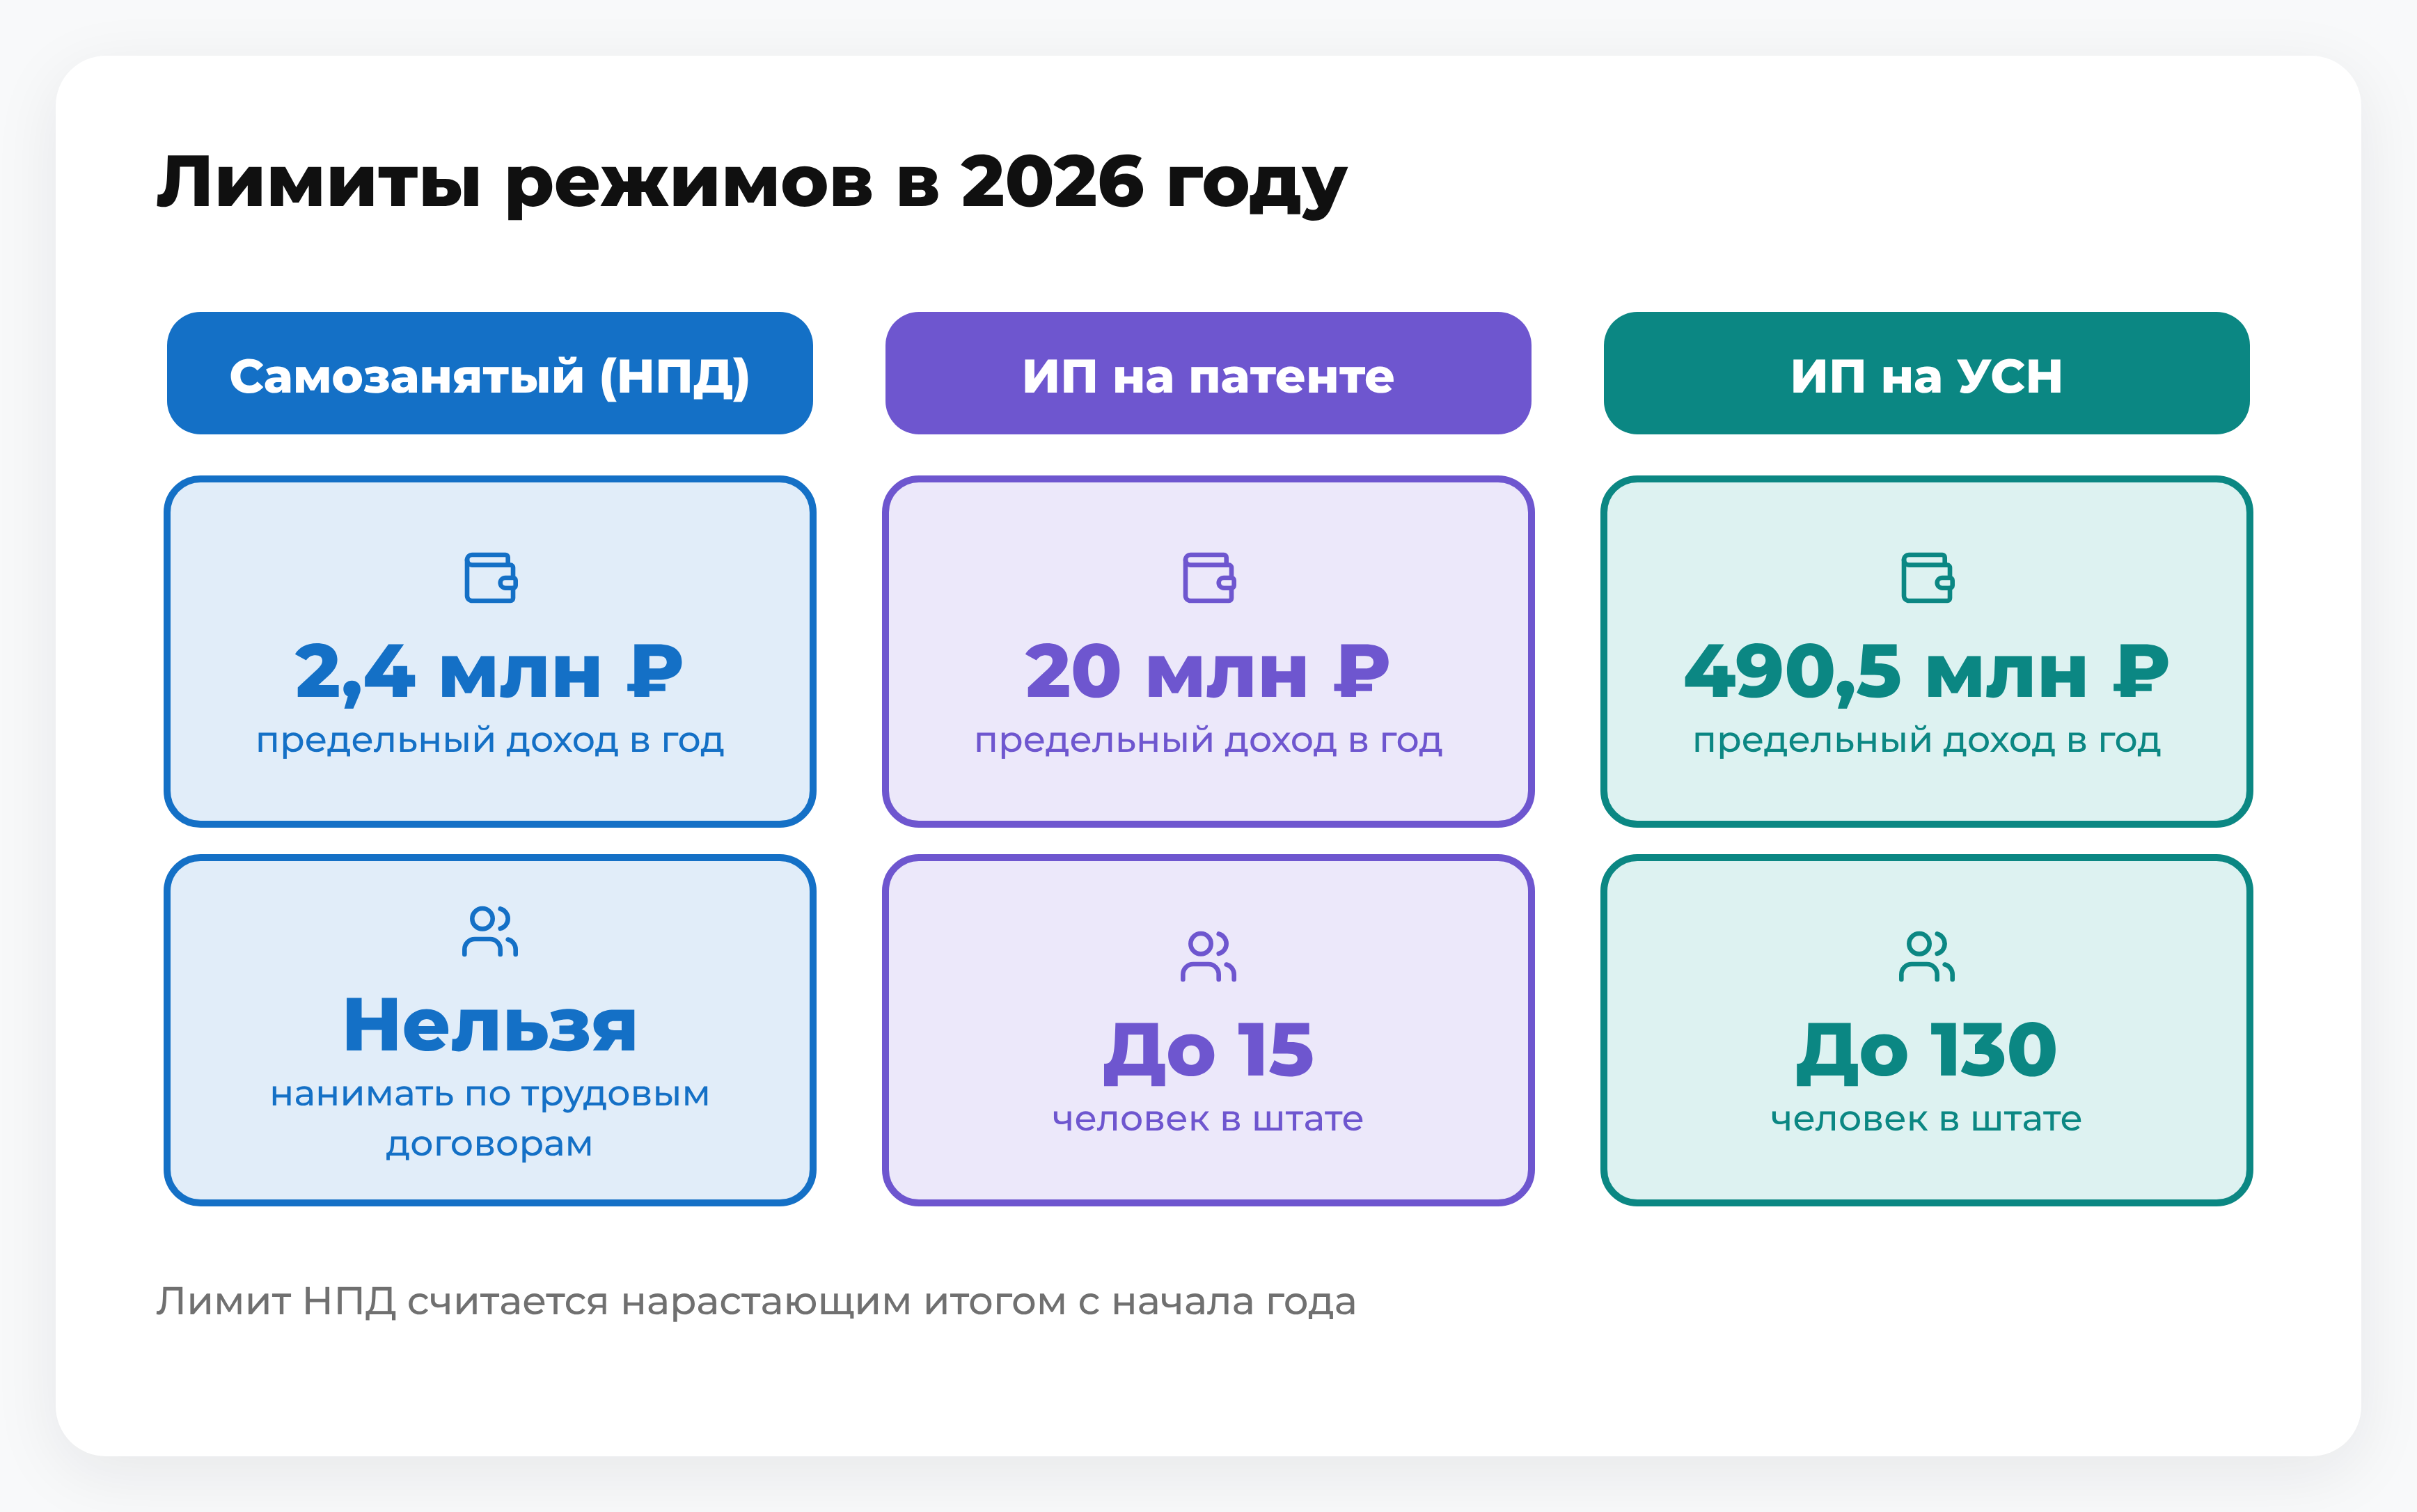
2,4 млн ₽ в год, без отдельного ограничения по доходам в течение месяца |
В зависимости от системы налогообложения. В 2026 году на упрощенной системе налогообложения (УСН) — не более 490,5 млн ₽, а ИП на патенте (патентная система налогообложения, ПСН) — не более 20 млн ₽ |
|
Возможность нанимать сотрудников |
Нет, но можно заключать разовые договоры гражданско-правового характера (ГПХ). Однако есть риск, что такой договор признают трудовым |
До 15 человек на патенте и до 130 — на УСН (средняя численность работников) |
|
Возможность совмещать с работой по найму |
Можно совмещать: НПД облагается только доход от деятельности без работодателя. Услуги нынешнему или бывшему работодателю по гражданско-правовым договорам на этом режиме оказывать нельзя, если с увольнения прошло менее двух лет. Госслужащим на НПД доступна только сдача жилья в аренду |
Ограничения действуют для госслужащих: служебное законодательство запрещает им заниматься предпринимательством |
|
Требования к онлайн-кассе |
Не требуется, чеки формируются через приложение |
Нужна, если ИП не подпадает под исключения закона о применении контрольно-кассовой техники (ККТ, 54-ФЗ) |
|
Налоговые ставки |
4 % с продаж физлицам, 6 % — юрлицам и ИП, если товар или услуга нужны им для предпринимательской деятельности |
Налог зависит от выбранного режима |
|
Страховые взносы |
Обязательных пенсионных взносов нет, взносы платятся добровольно |
Фиксированные взносы обязательны, кроме периода применения НПД, и составляют 57 390 ₽ за 2026 год и 1 % с дохода свыше 300 000 ₽ (не более 321 818 ₽ за год) |
|
Возможность налогового вычета |
10 000 ₽ нарастающим итогом: пока вычет не израсходован, ставки снижаются до 3 % и 4 % |
Определяется выбранным режимом налогообложения |
|
Налоговые гарантии |
Закон от 27.11.2018 N 422-ФЗ устанавливает эксперимент по НПД до 31 декабря 2028 года и запрещает в течение десяти лет повышать ставки и снижать предельный доход |
Налоговая нагрузка и взносы меняются: фиксированный взнос вырос с 53 658 ₽ в 2025 году до 57 390 ₽ в 2026 году |
Лимит в 2,4 млн рублей считается нарастающим итогом с начала календарного года. Сверяйте накопленный доход с лимитом каждый месяц: при превышении в текущем календарном году применять НПД уже нельзя.
Кто может стать ИП и самозанятым
Стать плательщиком НПД можно с 14 лет: несовершеннолетнему потребуется письменное согласие родителей, если он не признан полностью дееспособным. Зарегистрироваться как ИП можно с 18 лет, а несовершеннолетнему — при нотариально удостоверенном согласии родителей, усыновителей или попечителя, после вступления в брак или после объявления полностью дееспособным (эмансипации). Госслужащим законодательство о государственной службе запрещает заниматься предпринимательской деятельностью лично или через доверенных лиц.
Применять НПД могут граждане России, стран ЕАЭС и Украины. Закрытого перечня видов деятельности для этого режима нет, закон устанавливает, что на нем делать нельзя. Под НПД, в частности, не подпадают:
- Перепродажа товаров и имущественных прав, кроме продажи личного имущества.
- Продажа подакцизных и маркируемых товаров, кроме сахаросодержащих напитков.
- Добыча и продажа полезных ископаемых.
- Услуги по гражданско-правовым договорам для работодателя или бывшего работодателя, если с увольнения прошло менее двух лет.
- Доставка товаров с приемом платежей в интересах других лиц, кроме случаев, когда продавец применяет зарегистрированную им онлайн-кассу.
- Посредничество по договорам поручения, комиссии и агентским договорам.
- Продажа недвижимости и транспорта, сдача в аренду нежилой недвижимости.
Вести бизнес на НПД можно в любой сфере, не попавшей под ограничения закона, например продавать товары собственного производства, оказывать услуги фото- и видеосъемки, заниматься ремонтом и строительством, консультировать клиентов или оказывать маркетинговые услуги.

Регистрация ИП и самозанятость
Самозанятость оформляется онлайн, без визита в налоговую. Для регистрации ИП подается заявление в ФНС, после чего выбирается налоговый режим.
Как открыть самозанятость
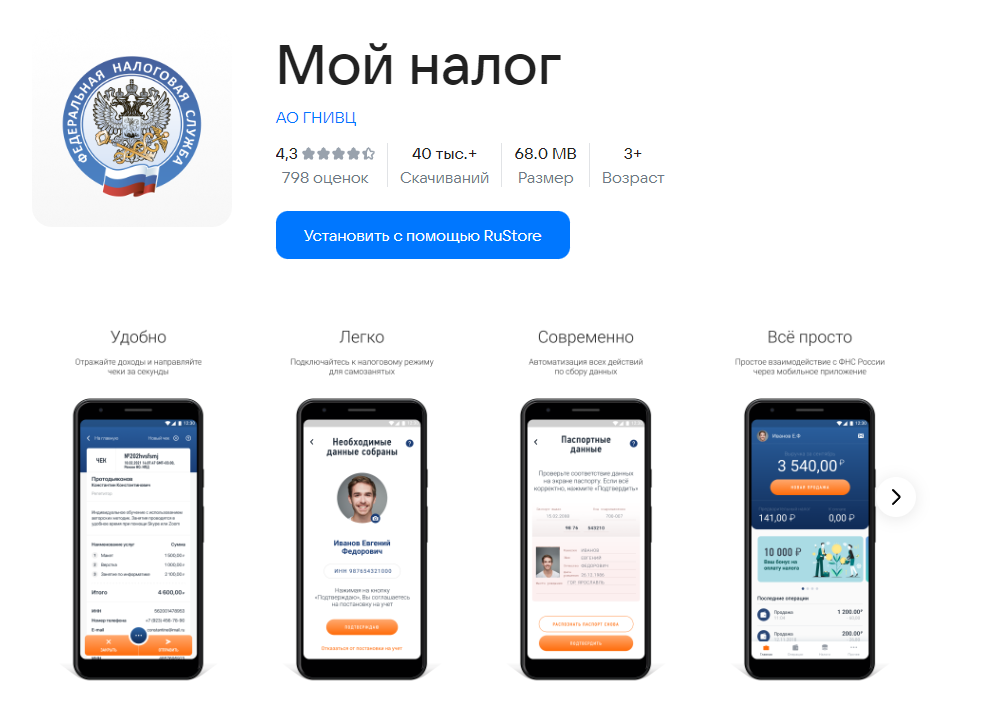
Чтобы открыть самозанятость и встать на учет в качестве плательщика НПД, достаточно мобильного приложения ФНС «Мой налог»: в нем нужно отсканировать паспорт, сделать фото и подтвердить данные, после чего приложение автоматически заполнит заявление для налоговой и сообщит о постановке на учет. Встать на учет можно и через личный кабинет налогоплательщика, где гражданам России не нужны данные паспорта и фото, а также через банк или портал госуслуг. Граждане стран ЕАЭС и Украины оформляют самозанятость через личный кабинет налогоплательщика. Сняться с учета можно в том же приложении.
Регистрация ИП
Чтобы зарегистрироваться, предпринимателю нужно подать в ФНС заявление по форме Р21001 и паспортные данные. Госпошлина в 800 ₽ уплачивается, если документы поданы на бумаге, при отправке документов в электронном виде пошлину платить не придется. Электронную подачу можно оформить через «Госуслуги» или сайт ФНС, а часть МФЦ принимает документы только на бумаге.
Налоговый режим выбирается отдельно. Вновь зарегистрированный ИП может уведомить о переходе на УСН в течение 30 календарных дней с даты постановки на учет, и тогда УСН применяется с этой даты, а при более позднем уведомлении перейти на УСН получится со следующего года. Закрытие ИП тоже оформляется заявлением в ФНС, пошлина за него составляет 20 % от пошлины за регистрацию.
Переход с ИП на самозанятость и обратно
ИП на УСН или едином сельскохозяйственном налоге (ЕСХН) вправе перейти на НПД, но применять этот режим одновременно с ними нельзя. Для перехода предпринимателю достаточно зарегистрироваться в приложении «Мой налог» и в течение одного месяца со дня постановки на учет направить в налоговую уведомление о прекращении применения УСН или ЕСХН, его тоже можно отправить через приложение. Если уведомление не направить, постановка на учет плательщиком НПД аннулируется.
В обратную сторону порядок такой: при утрате права на НПД, например из-за превышения лимита дохода в текущем календарном году, самозанятого снимают с учета, а затем в течение 20 календарных дней с даты снятия можно уведомить налоговую о переходе на УСН, ЕСХН, ПСН или автоматизированную упрощенную систему налогообложения (АУСН). Повторно встать на учет можно, если нет неисполненной обязанности по налогам, пеням и штрафам, а после превышения лимита — не раньше следующего календарного года. Самозанятому, чья деятельность вышла за рамки НПД, потребуется регистрация ИП и выбор налогового режима, как описано выше.
ИП на УСН или ЕСХН с доходом в пределах 2,4 млн рублей в год, без наемных работников, перепродажи и маркируемых товаров может перейти на НПД и не платить фиксированные взносы, пока применяет этот режим. Перед подачей заявления сравните налог по НПД с платежами на текущем режиме.
Налоги, страховые взносы и отчетность в 2026 году
Самозанятый платит налог одним платежом и не сдает деклараций, а ИП платит налог по выбранному режиму и фиксированные страховые взносы за себя.
Налог самозанятого
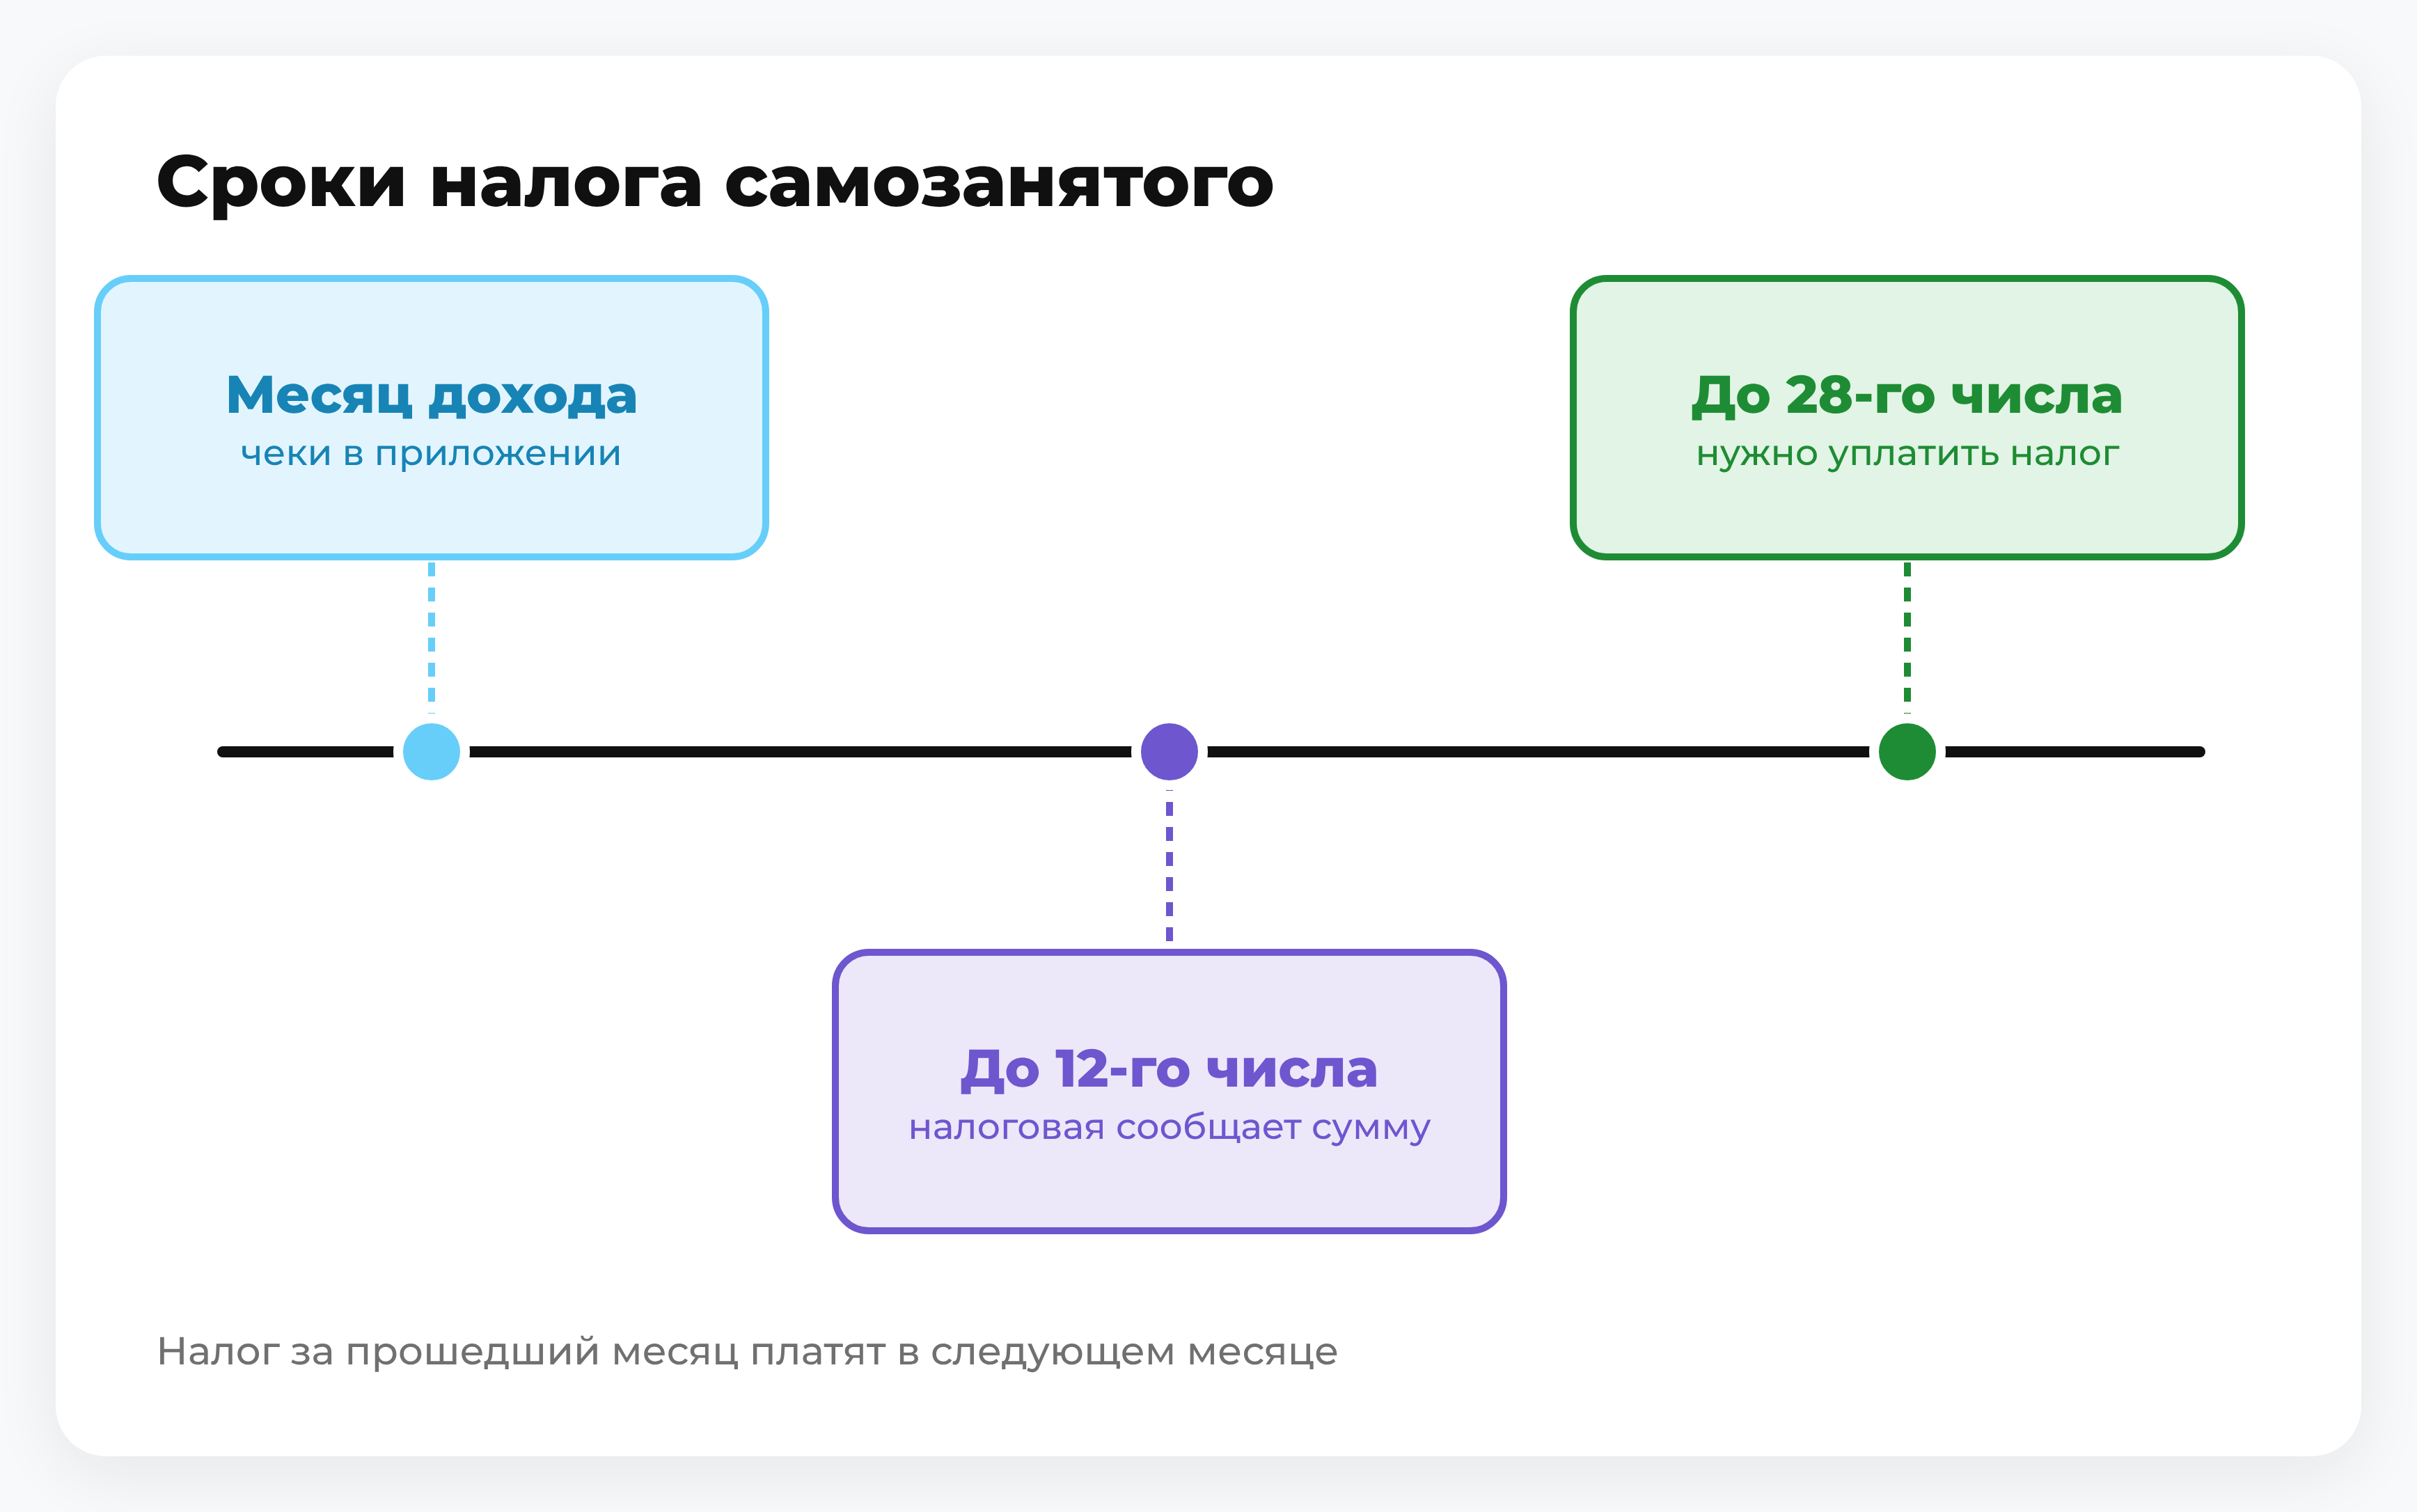
Плательщик НПД фиксирует доходы в приложении и отправляет клиентам чеки. Налог за прошедший месяц нужно уплатить не позднее 28-го числа следующего месяца, а налоговая сообщает сумму не позднее 12-го числа.
Налоги и отчетность ИП
У ИП платежи зависят от выбранного режима. Предприниматели на УСН вместо НДФЛ и налога на имущество физлиц по имуществу, которое используется в бизнесе, платят единый налог, но с 2026 года НДС начисляется, если доход за 2025 год или в течение 2026 года превысил 20 млн ₽, и тогда его платят с первого числа месяца после превышения. Подробнее о налоге рассказывает статья про НДС. На УСН и общем режиме ИП сдает налоговые декларации, на патенте декларация не подается, а для НПД такая отчетность не нужна.
Если годовой доход ИП на УСН приближается к 20 млн ₽, заранее пересчитайте цены и договоры с учетом НДС: при превышении порога налог начисляется.
Сроки страховых взносов ИП
Сроки взносов ИП такие: фиксированную часть нужно заплатить не позднее 28 декабря 2026 года, а 1 % с дохода свыше 300 000 ₽ — до 1 июля 2027 года. Индивидуальные предприниматели платят фиксированные взносы за себя независимо от дохода, кроме периода применения НПД.
Расходы самозанятого и ИП
У самозанятых расходов практически нет: платить страховые взносы не обязательно, а онлайн-касса не нужна, чеки формирует приложение. При режиме НПД гражданин тратит средства только на ресурсы для производства товаров, то есть на себестоимость.
Расходы ИП выше: помимо затрат на производство, у них бывают траты на онлайн-кассу и расчетный счет ИП, а также расходы на работников. Работодатель выплачивает зарплату и платит за сотрудников страховые взносы: в общем случае в пределах предельной базы это 30 % (22 % пенсионное, 2,9 % на случай временной нетрудоспособности и 5,1 % медицинское страхование). НДФЛ работодатель удерживает из зарплаты и перечисляет в бюджет как налоговый агент, поэтому он не относится к его собственным расходам.


Кем выгоднее стать, ИП или самозанятым
Выбор зависит от того, помещается ли работа в рамки НПД: без найма по трудовым договорам, без перепродажи товаров и в пределах 2,4 млн ₽ дохода в год. Если помещается, самозанятость дает старт с минимальной отчетностью, в остальных случаях нужен ИП.
- Тестирование новой сферы деятельности. Если работа укладывается в ограничения НПД, самозанятость позволяет проверить нишу и попробовать себя в новом деле с минимальной отчетностью.
- Производство товаров и услуг только своими силами. Режим НПД подходит гражданам, которые хотят легализовать свое хобби или подработку, для которой не требуется перепродажа товаров и найм сотрудников. Например, гражданин может продавать через интернет-магазин сделанные своими руками вещи, которые не подлежат маркировке, а вот перепродавать купленные готовыми товары нет. Мыло ручной работы в потребительской упаковке с 1 мая 2025 года подлежит обязательной маркировке, поэтому на НПД его продавать нельзя.
- Перепродажа продукции. Если предприниматель не собирается производить или собирать товар перед продажей, подойдет только ИП. Например, частные столяры могут продавать мебель как поставщики на маркетплейсах, а перепродавать мебель, сделанную на фабрике, — только ИП.
- Производство товаров мелким оптом. Для хобби или растущего малого бизнеса придется оформлять ИП. Это случится, например, если плательщик НПД не будет укладываться в лимит по доходам или ему понадобится нанять сотрудников.

Плюсы и минусы ИП и самозанятого
Сравнивайте режимы по тому, что для вашей работы важнее: лимит дохода, найм, отчетность или взносы.
|
Самозанятый |
ИП |
||
|---|---|---|---|
|
Плюсы |
Минусы |
Плюсы |
Минусы |
|
Ставка налога 4 или 6 % |
Доход ограничен 2,4 млн ₽ в год |
Лимиты доходов выше: на УСН до 490,5 млн ₽ в 2026 году |
Налоговая нагрузка зависит от режима, налоги и взносы платятся отдельно |
|
Нет отчетов, только отправка чеков |
Работать придется самостоятельно, без наемных сотрудников |
Можно нанимать сотрудников в штат |
На УСН и общем режиме нужно сдавать декларации |
|
Не нужна онлайн-касса |
Налоги платятся со всех доходов, без учета себестоимости товаров и услуг |
На режиме «доходы минус расходы» налог считается с прибыли, можно сэкономить, вычитая себестоимость |
Онлайн-касса нужна, если нет исключений по 54-ФЗ |
|
Взносы не обязательны, расчетный счет не нужен |
Страховой стаж формируется только при добровольных взносах, больничные — только при добровольном вступлении в эксперимент |
Можно перепродавать товары |
Взносы обязательны независимо от дохода, пока не применяется НПД |
|
Зарегистрироваться можно без посещения ФНС |
Нельзя оказывать услуги по гражданско-правовым договорам нынешнему или бывшему работодателю, если с увольнения прошло менее двух лет |
Уплата фиксированных взносов формирует пенсионный стаж |
Зарегистрировать и закрыть сложнее |
FAQ по выбору между ИП и самозанятостью
Можно ли заменить сотрудников самозанятыми?
Только пока отношения остаются гражданско-правовыми: Трудовой кодекс не допускает договоров, которые фактически регулируют трудовые отношения. Суд вправе признать такой договор трудовым, а неустранимые сомнения толкуются в пользу трудовых отношений. Самозанятых лучше привлекать для отдельных задач, а для постоянной работы в штате оформлять сотрудников по трудовому договору.
Влияет ли самозанятость на пенсию и стаж?
Стаж можно получить через добровольные взносы в Социальный фонд России (СФР): в 2026 году минимальный взнос составляет 71 525,52 ₽ за год стажа, максимальный — 572 204,16 ₽. Заявление подается в приложении «Мой налог», на «Госуслугах» или в клиентской службе СФР, а платить нужно до 31 декабря текущего года.
Сохранится ли вычет 10 000 ₽ при повторной регистрации?
Если вычет не израсходован полностью, его остаток восстанавливается при повторной постановке на учет в качестве плательщика НПД. Срок использования вычета не ограничен, а использованный вычет повторно не предоставляется. Налоговая применяет его сама, отдельного заявления не требуется.
Коротко о главном
- Разница между ИП и самозанятым: ИП — статус предпринимателя без образования юридического лица, самозанятость — налоговый режим НПД для дохода без работодателя и наемных работников.
- Самозанятый платит налог 4 или 6 % и не сдает деклараций, но не может нанимать сотрудников по трудовым договорам, перепродавать товары и зарабатывать больше 2,4 млн ₽ в текущем календарном году.
- ИП может нанимать персонал и перепродавать товары, но платит налог по выбранному режиму, на УСН и общем режиме сдает декларации и вносит фиксированные взносы, кроме периода применения НПД: в 2026 году 57 390 ₽ и 1 % с дохода свыше 300 000 ₽.
- Переход возможен в обе стороны: ИП на УСН или ЕСХН может перейти на НПД и на это время не платить фиксированные взносы.
- Самозанятость подходит, чтобы проверить нишу и работать своими силами, а ИП нужен при найме сотрудников, перепродаже и росте дохода выше лимита НПД.
- Выбирать статус стоит по плану на год вперед: с учетом оборота, найма, перепродажи и типа клиентов.

.png)
.png)



Комментарии (7)
Оставить комментарий